韬(τ)定律火了 半导体板块迎来“DeepSeek时刻”?
近期,华为在ISCAS 2026大会上发布了全新的半导体产业发展指导原则——韬(τ)定律。消息公布后,A股半导体板块出现明显异动。
市场反应为何如此强烈?其背后的原因或在于,在“后摩尔时代”,韬定律的提出可能对半导体产业的投资布局产生深远影响。那么,到底什么是韬(τ)?这条路线或将如何重塑行业?又将带来怎样的投资新机会?
算力需求持续攀升但摩尔定律正在“失速”
在弄懂韬(τ)定律之前,我们需要先了解摩尔定律。1965年,英特尔联合创始人戈登・摩尔提出:芯片上的晶体管数量大约每18至24个月翻一番,芯片性能随之提升,成本也同步下降。这便是著名的摩尔定律。
物理极限:“几何微缩”红利消退摩尔定律的实现依赖于晶体管尺寸的不断微缩,但在微观物理层面,这种微缩存在极限。机构研报显示,3 纳米及以下节点的晶体管会面临短沟道效应、量子隧穿、RC信号延迟等多重物理瓶颈。
这意味着,即便不惜代价制造出更小的晶体管,其带来的能效提升也十分有限。台积电2024年公布的数据就印证了这一现状:2纳米制程相较于3纳米,性能和密度仅仅提升了15%,这与摩尔定律要求“18-24个月翻一倍(提升100%)”的预期相去甚远。
经济极限:先进制程成本高昂摩尔定律想要成立,需要同时满足两个条件:一是物理上能做出来(晶体管变小),二是经济上更划算(成本变低)。而从经济层面来看,如今先进制程的投入产出比已严重失衡。对于大多数商业应用而言,先进制程变得“用不起”,摩尔定律的经济驱动力正在显著减弱。
从研发设计端来看,准入门槛已升至极高“水位”,仅有少数行业巨头能够负担。华为相关数据显示,单颗3纳米芯片制程的设计成本已超10亿美元,单次流片费用已经高达5亿美元,2纳米及以下工艺的研发投入更是呈指数级攀升。【2】
从制造生产端来看,成本的激增或将直接挤压产业链的利润空间。据IBS数据,2nm单片晶圆内部生产成本约3万美元、较3nm上涨50%。这一成本的显著抬升,或直接传导至终端应用厂商,使其利润空间受到挤压。【3】
算力供需:AI需求增速远超摩尔定律此外值得关注的是,自2012年后,驱动AI的底层机器学习技术计算量呈指数级增长。根据OpenAI相关论文:大模型时期,AI训练任务所用的算力每3.43个月就会翻倍,远超摩尔定律(晶体管每18个月翻一倍)带来的算力提升速度。随着摩尔定律的进一步“失速”,传统硬件算力供给的有限增速,或已难以匹配 AI时代算力需求的指数级扩张。这一供需矛盾也成为当前AI产业发展的核心瓶颈之一。
大模型时期算力需求平均每3.43个月翻一倍,远超摩尔定律
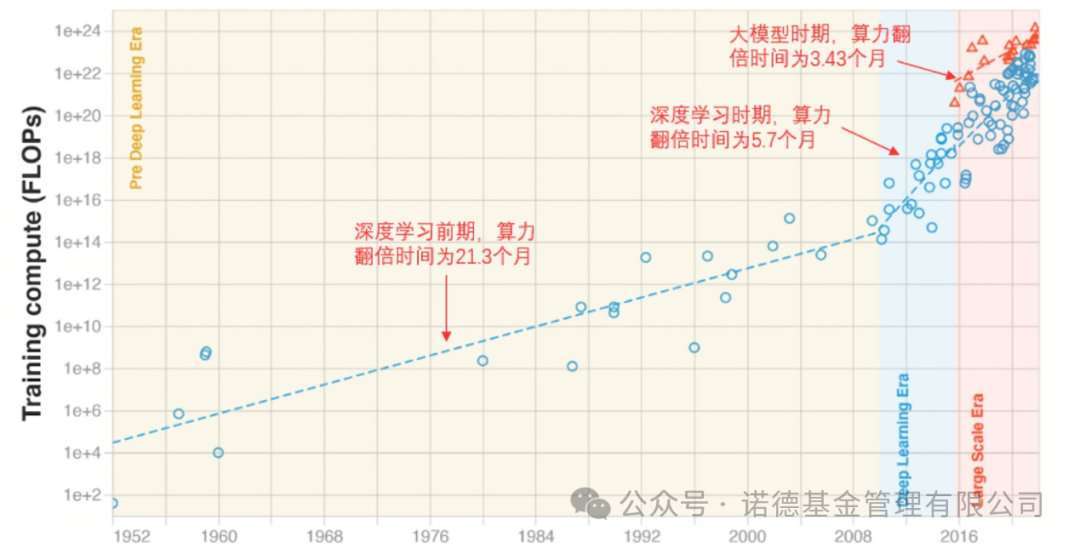
数据来源:OpenAI;资料参考:银河证券《AI催化数字基建新周期,把握云到端机遇》,2024.6.22;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
本土困境:中国先进制程被“卡”在摩尔定律之外,国内半导体产业还面临着更为突出的现实困境,其核心阻碍来自EUV光刻机的出口管制,这导致中国大陆无法获得制造7nm及以下先进芯片的关键设备。这一技术壁垒,导致中国半导体产业呈现出较为鲜明的结构性分化格局。
一方面,国内成熟制程产能保持高速扩张。来自国声智库人工智能研究中心的报告数据显示,预计2026年,中国大陆28nm、40nm、55nm制程占全球产能的比例,将分别达到36%、33%、28%;全球新增成熟制程产能中,约77%将源自中国大陆地区。
另一方面,先进制程面临难以逾越的发展瓶颈。行业监测信息显示,国内芯片龙头已通过DUV多重曝光工艺完成7nm制程的量产探索,但后续迭代能力不足。综合来看,目前台积电、三星已实现3nm制程的规模化量产,并计划于2026年迭代推出N2P/A16、SF2P等新一代先进制程节点。相较之下,中国大陆先进制程与国际顶尖水平存在2—2.5代的技术代差,整体发展时间差距约5至6年。【4】
综上所述,晶体管的“几何微缩”日益放缓,成本红利逐渐耗尽,传统工艺路径的局限性已然凸显。面对指数级攀升的算力需求,如何突破既有框架,探索出一条可持续演进的新路径,已成为全球半导体行业共同面临的核心命题。对于中国半导体产业而言,这更是一场双重考验:既要应对技术演进的自然极限,也要突破EUV光刻机出口管制造成的产业壁垒。
韬(τ)定律从“几何缩微”到“时间缩微”
不过,外部约束往往也是倒逼创新的催化剂之一。摩尔定律“失速”与本土产业困境的出现,也为国内半导体“换道突围”、重构产业格局,带来了难得的历史机遇。
在传统发展思路中,“把芯片性能做高”几乎等同于“把晶体管做小”。而华为从问题本源出发指出:缩小晶体管尺寸,本质上是为了缩短电子的运行路径,从而缩短信号传输时间。既然如此,是否可以尝试直接让信号传输得更快?这便有了韬定律的核心命题:以“时间缩微”替代摩尔定律的“几何缩微”。
韬(τ)定律VS 摩尔定律
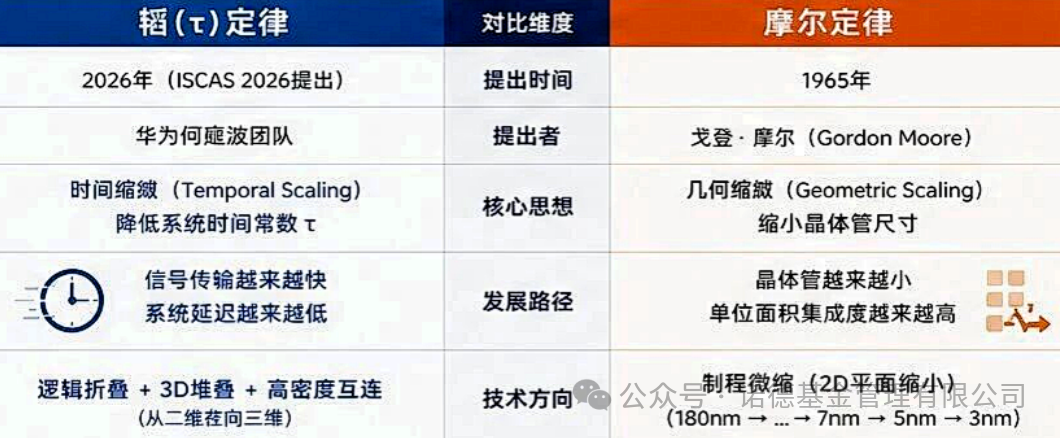
资料参考:广州证券《颠覆全球半导体行业的“韬定律”,可能为哪些期货品种带来机遇?》,2026.5.28;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
τ是什么?
在电路理论中,希腊字母τ(tau)代表时间常数,指“信号从一种状态切换到另一种状态需要的时间”。τ越小,意味着电路切换越快。
韬定律核心是“时间缩微”。它不再单纯追求尺寸的极限缩小,而是转向系统性降低时间常数(τ),即压缩信号在芯片内部传输的延迟。
为了方便理解,不妨做个类比:假设我们需要从A地出行到B地,用时越少,效率越高。过去,摩尔定律的做法是直接拉近A与B的物理距离。而在物理距离无法继续拉近的当下,韬定律的解法是“优化交通”,通过架设立交桥、修穿山隧道、铺设多车道等办法节省通行时间。
如何降低“τ”?
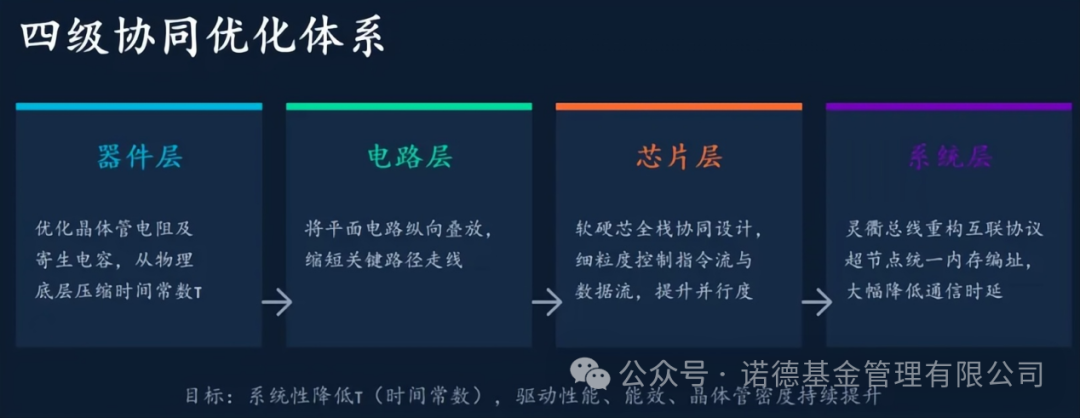
那要怎么给芯片“架立交桥、修隧道、铺多车道” 呢?华为给出的答案是:在四个层级——器件、电路、芯片、系统——分别发力,系统性地压缩时间常数τ。具体来说,就是器件层加快晶体管开关与局部互连,电路层降低关键路径的RC延迟,芯片层缩短计算与存储的访问时间,系统层减少端到端通信与同步的耗时。
韬定律:四级协同优化体系
资料参考:华泰证券《科技:如何理解华为韬(τ)定律?》,2026.5.26;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
其中最关键的技术之一,是电路层上的“逻辑折叠”。这项技术并非简单地把两颗芯片叠在一起,也不是把不同功能的模块粗略堆叠,而是一种更精细的设计方法:把数字、模拟和存储电路拆解到垂直堆叠的多层有源层中,让芯片从一座二维的平面城市,变成一座立体都市。
通俗来说,逻辑折叠相当于把原本铺在地面上的平房,拆掉重建成大楼。原本需要跨几条街才能到达的两个功能区,现在楼上楼下直达,信号传输自然更快。
实践验证与未来展望
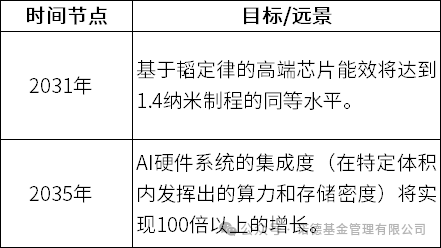
韬定律的技术思路,已在过往产品研发中完成落地验证。基于该定律,华为过去六年已成功设计并量产了381款芯片。2026年秋季,华为有望推出全新麒麟手机芯片,该芯片将首次完整采用逻辑折叠技术,或实现芯片性能的跨越式提升。
此外,结合华为的公开预测,基于韬定律的行业演进路线图已然呈现,其发展前景备受市场期待。
韬定律的长远目标/愿景
资料参考:东兴证券《电子行业:时间缩微取代几何缩微,指导产业发展的新原则》,2026.5.28;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
韬定律下,半导体和AI的“新”逻辑
从投资角度看,这一全新技术路线的落地,或将从以下几个方面彻底重塑半导体与AI产业的投资逻辑。1从“制程追赶”到“双赛道并进”过去十年,半导体投资的“主叙事”较为清晰:谁拥有最先进制程,谁或就能占领技术的高地。而“韬定律”则是为行业指明了一条新路径:即使无法使用最先进制程,通过架构创新和系统优化,也或能同时实现芯片性能的显著提升。
专业分析指出,依托这一路径,中国半导体的竞争模式或已转变,从西方主导的单一“制程追赶”,拓展为“制程追赶+系统创新”的双轮驱动。落实到具体技术演进层面,韬定律的核心价值,正是把产业价值重心,从传统的缩小晶体管几何尺寸(即制程追赶),转向系统级封装、半导体新材料、光电融合、异质异构集成等更强调系统协同的技术路线(即系统创新)。【5】
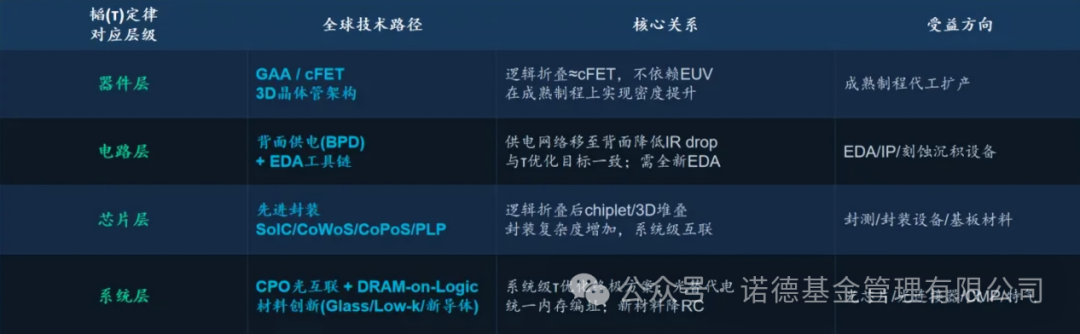
从全球产业视角来看,韬定律提出的四层协同路径,与全球主流技术路线在底层逻辑上高度契合。更关键的是,四层τ优化体系的每一层,均对应清晰的产业变革方向,或将带动相关细分领域产生新增需求;先进制程、先进封装、半导体设备、EDA、CPO 光互联及成熟制程等环节,有望同步进入高景气度发展阶段。
基于“四层τ优化体系”的半导体行业具体受益方向
资料参考:华泰证券《科技:如何理解华为韬(τ)定律?》,2026.5.26;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
半导体的“DeepSeek时刻”
伯恩斯坦证券直言韬定律是“又一个DeepSeek时刻”。就像DeepSeek用有限算力做出顶尖大模型,韬定律在半导体领域同样证明了:即便不依赖最先进的光刻机,也能实现持续的性能迭代。这一认知转变,正在驱动半导体投资逻辑发生两大实质性转向。
第一,打破“制程歧视”,激活成熟产能的战略重估。过去,市场普遍认为只有先进制程才具备投资价值。但韬定律重塑了评判标准:通过架构创新,即便使用成熟制程(比如14nm、28nm),也能实现接近先进制程的芯片性能。这意味着,国内庞大的成熟产能不再是“落后产能”,而是深厚的战略家底。
第二,开辟技术“突围路径”,有望催生更多创新解法。在国际科技摩擦持续的当下,韬定律指明了通过先进封装、互联架构创新等系统级手段,有效绕开高端半导体设备与晶圆代工领域“卡脖子”痛点的新解法。
综上,无论是成熟产能的价值激活,还是受限环境下的性能突围,都或将推动整个国产半导体产业链迎来中长期的重估。
AI供给约束有望取得显著突破
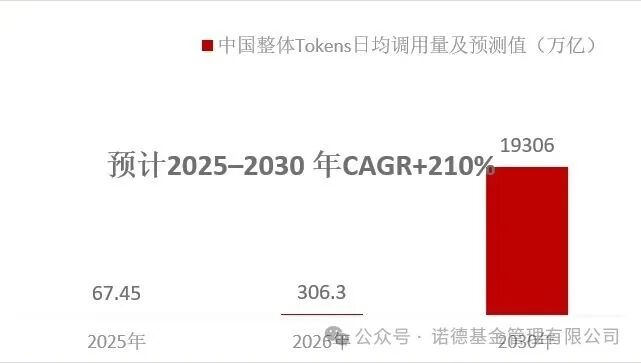
当前中国AI呈现明显的供需失衡格局:整体Token调用量增长强劲,而算力供给较为滞后,算力交付已成为行业的核心矛盾之一。
中国整体Token调用量增长趋势强劲
数据来源:艾媒咨询;资料参考:国海证券《中国AI核心矛盾:算力交付》,2026.5.18;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
算力需求持续高增,也倒逼国产算力芯片快速迭代。目前相关产品在推理场景的性能已日趋成熟,与国产大模型的适配协同也不断深化。但先进制程产能不足,依旧是制约行业发展的关键短板之一。短期来看,国内代表性AI芯片企业正通过大幅增加存货采购与预付账款的方式锁定产能、保障供应。
但放眼长期,行业唯有突破传统制程框架、深耕底层技术创新,才能实现根本性发展。在此背景下,韬(τ)定律为国产算力产业开辟了全新技术路径。机构认为,国产算力芯片提供商有望同步推进,通过新设计思路突破长期制约国产AI发展的供给瓶颈。【6】
专业分析同时展望了更大范围的生态效应:依托韬(τ)定律夯实芯片底层技术基础,在此之上搭建自主CANN算力生态,全面兼容各类大模型。从单一的芯片技术突破,逐步拓展至全栈自主算力生态建设,最终助力各行业完成智能化转型。【7】
小结:韬定律正推动半导体与AI产业的底层逻辑发生根本性迭代:从“几何缩微”走向“时间缩微”,从“制程为王”走向“系统协同”。这一蜕变,不仅有望破解国产半导体制程受限的核心痛点,为AI产业算力供给瓶颈提供有效突围路径,也或将为国内科技产业价值重估带来全新的投资机遇。
不过,产业底层逻辑的迭代并非一蹴而就,投资者在布局时仍需保持理性、审慎看待。一方面,新技术的规模化量产与良率爬坡仍需时间验证;另一方面,相关细分赛道在短期情绪催化下,需警惕板块波动加剧的风险。整体而言,市场的长期机遇较为明确,但投资仍需立足产业真实落地进度,平衡成长机遇与潜在风险,方能在本轮科技产业升级浪潮中行健致远。
【1】爱建证券《华为发布韬(τ)定律,助力后摩尔时代半导体产业发展》,2026.5.28;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【2】《半导体新路径探索与实践》——何庭波在ISCAS 2026演讲全文;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【3】爱建证券《华为发布韬(τ)定律,助力后摩尔时代半导体产业发展》,2026.5.28;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【4】国声智库人工智能研究中心《中国集成电路产业2021-2026回顾与2026-2030 展望:战略攻坚与路径抉择》,2026.5.7;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【5】中国新闻网《专家:半导体竞争迈向“制程追赶+系统创新”双赛道》,2026.5.26;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【6】国海证券《华为韬(τ)定律:国产算力迎新解决方案——计算机事件点评》,2026.5.27;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【7】凤凰网财经《华为郑俊:韬(τ)定律不仅是理论定律,更是芯片制造业的新范式》,2026.5.27;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。