用均衡配置打破情绪陷阱,远离EMO和FOMO!
2026年初至今,上证指数主要在3800点至4200点区间震荡运行【1】,不少投资者感觉难以把握持仓与调仓节奏。理论上,多数投资者可能认同“逢相对低位布局、逢相对高位减仓” 的操作思路,但落实到实际操作中,却时常出现追涨入场、恐慌减仓的反向操作。
那么,为什么会如此?这往往是由于人性固有的认知偏差干扰了交易判断。当账户出现浮亏时,投资者容易陷入EMO(情绪低落)状态;当市场大幅上涨时,又容易被FOMO(错失恐惧)焦虑所左右。这两类心理状态,是如何导致投资者做出非理性交易的?我们又该怎样弱化情绪化交易的影响?
EMO和FOMO背后的行为经济学逻辑
为什么跌了EMO?从“损失厌恶”到“处置效应”
卡尼曼和特沃斯基提出的前景理论表明,现实中的决策者对损失和收益的心理感知存在天然非对称性。简单来说,同等金额的损失带来的痛苦感,会大大高于等额收益带来的愉悦感。这一现象被称为“损失厌恶”。
损失厌恶在二级市场中的典型行为表现,就是经典的“处置效应”:
卖盈——过早卖出盈利资产,如小赚即跑、回本就卖;
持亏——过久持有亏损资产,如不止损、等回本甚至越跌越补。
然而,回避止损并不意味着规避了风险。当市场持续下行、亏损幅度不断放大,并最终超出自身心理承受范围时,投资者原先“等待反弹”的期待可能彻底落空,转而陷入极度恐慌。这或将导致投资者在市场低位进行非理性的恐慌性抛售。
为什么涨了FOMO?“稀缺原理”下的后悔厌恶
社会心理学家西奥迪尼在《影响力》一书中提出了“稀缺原理”:可能会失去某种东西的想法,在我们的决策过程中发挥着重要作用【2】。当机会显得越稀少、越短暂,大家就越怕错过。在“再不上车就没机会了”的心理暗示下,投资者容易产生心理错觉,把单纯的“没赚”,当成自己“亏了”。
行为经济学中有个相关的概念是“后悔厌恶”,这也是FOMO(错失恐惧症)底层的驱动力之一。人不仅怕亏钱,更怕后悔,而且后悔有一种奇特的“时间不对称”规律:
短期看,做错了(买了就跌)让人更后悔;
长期看,错过了(没买结果涨了)的后悔感会随时间不断放大。
映射到实际交易行为中,我们可以观察到:行情刚起步时,大家怕“买错后悔”,所以犹豫观望;可行情越涨,怕“错过后悔”的心理或逐渐占据上风,为了不承受“特立独行却踏空”的后悔风险,投资者很容易盲从大众寻找安全感,却往往忽视了资产估值过高的潜在风险。
⬆综上,EMO、FOMO两类情绪弱点相互作用,容易使投资者陷入“高买低卖”的负面循环。那么,该如何摆脱这一困境?
在小编看来,相比单纯依靠“意志力”,提前设定好科学的投资方案来规范操作,可能会更具可行性。借助清晰的投资规则、合理的配置思路(例如均衡资产配置),或能够减少认知偏差带来的干扰,帮助投资者保持理性。
依托资产风格互补,弱化情绪化交易影响
立足当前市场环境,红利、成长、周期三大权益风格或均具备中长期配置价值。这三类资产的底层驱动逻辑不同、收益来源不同,且波动特征存在一定差异。通过合理均衡配置此三类资产,充分发挥其互补优势,或能有效帮助投资者平滑组合波动,缓解“下跌恐慌”与“踏空焦虑”。
具体而言,这三类资产如何“互补”?
红利资产:从“防御选项”升级为“长期配置底仓”
红利资产普遍具备高股息率、低估值、经营现金流稳定等特点,主要集中在银行、公用事业、交通运输等成熟行业。在低利率大环境下,其股息回报相较于传统固收产品更具吸引力。此外,相较于高弹性权益资产,其较厚的股息“安全垫”和相对偏低的估值,使其在市场震荡期往往表现出相对抗跌的韧性。
当前宏观环境正发生深刻变化,不同属性资金的配置逻辑也在重构。多重因素作用下,红利资产的战略价值得到持续提升,逐步从单纯的防御品种,转变为组合核心底仓。
➡股债息差维持高位,配置价值仍突出
截至2026年6月12日,中国10年国债收益率(中证)为1.75%,而中证红利指数股息率高达5.17%,两者间息差3.42个百分点,红利资产的“票息”优势突出。有机构预计,2026年到期的中长期定存规模约44.8万亿元,到期资金面临显著的收益下行压力,或客观上推动资金向更高票息的资产迁移【3】。
中证红利指数股息率与中国10年国债收益率
(中证)息差走势(近十年)
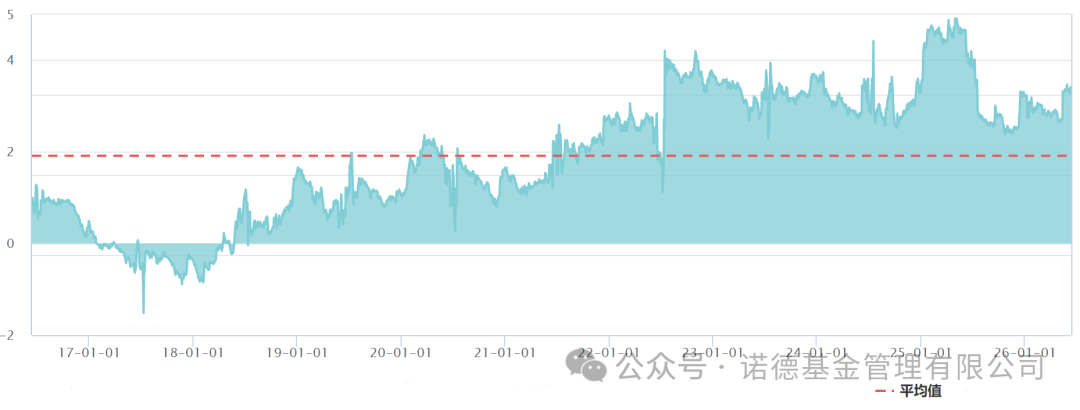
数据来源:Wind,统计区间:2016.6.13至2026.6.12,中证红利指数代码000922.CSI;计算公式:中证红利指数股息率-中国10年国债收益率(中证)。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
➡长线资金持续加码,后续增配空间较充足
为引导长线资金入市,监管层推动了“保险资金长期股票投资试点。目前三批试点累计获批规模2220亿元;截至2026年3月末,5家代表性试点基金管理人已实现持仓市值423.02亿元。从配置特征看,持仓个股均为沪深300或中证红利指数成分股,一季度末持仓平均股息率超4%,体现出险资对高股息资产的偏好。从增量空间看,截至2025年末,7家上市险企当前权益资产占总资产比例约18.0%,距离监管上限仍有约4.08万亿元的理论增配空间。【4】【5】
➡部分高股息板块估值相对偏低,下行风险整体相对可控
截至 2026年6月12日,银行、食品饮料、家电、纺织服饰、非银金融等高股息行业,近十年市盈率分位数均低于50%。其中,食品饮料与非银金融的估值分位仅分别为4.72%和0.54%,处于历史较低区域。与此同时,在市场波动加剧的背景下,近期资金呈现从高位成长向低位价值再平衡的“高切低”倾向。估值具备一定优势的红利资产,有望迎来更多资金关注。
部分高股息板块估值与股息率数据
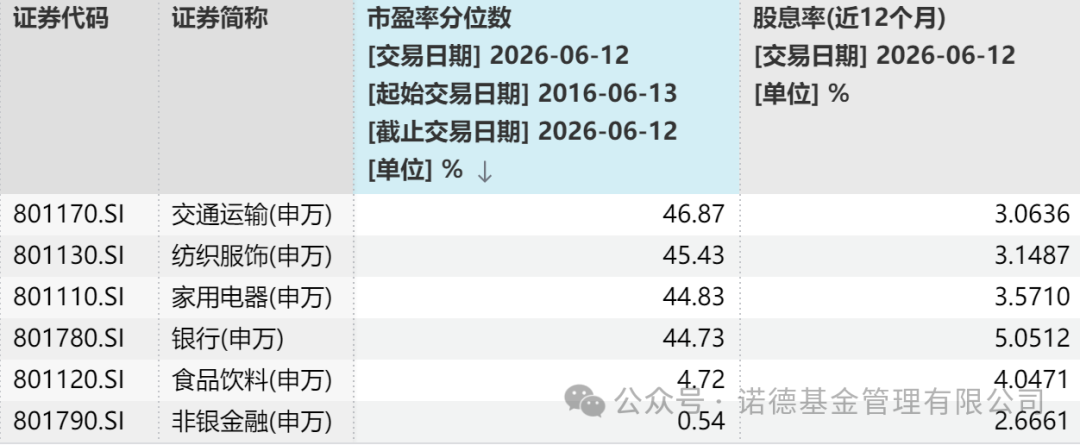
数据来源:Wind,统计区间:2026.6.13至2026.6.12。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
成长资产:以新质生产力为主线,把握产业景气弹性
成长资产以高增长预期、高估值弹性为核心特征,主要集中在人工智能、半导体、新能源、高端制造等科技创新领域。这类资产进攻属性突出,但对市场流动性、资金风险偏好变化敏感度较高,短期波动相对更大。当前科技成长赛道的核心主线围绕AI产业链展开。尽管板块短期遭遇震荡,但机构认为AI产业发展周期或并未结束,行业渗透率仍有持续提升空间。【6】
➡政策大力扶持,产业发展方向较明确
摩根大通通过NLP方法分析2026年政府工作报告发现,政策强度正从“宽泛的信号”转向“集中的、可执行的优先事项”。具体来看,政府工作报告明确了人工智能、能源安全、高端制造等五大核心发展方向。政策层面将着力突破技术瓶颈、完善本土产业链、强化产业韧性,为科技成长赛道筑牢政策基础。
2026年政府工作报告五大核心主题
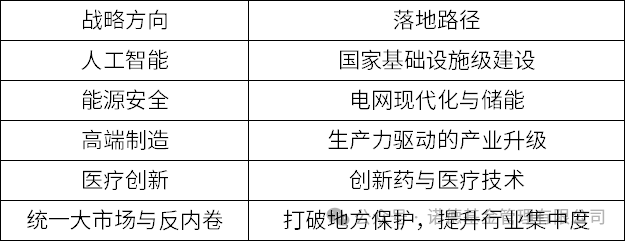
数据来源:摩根大通《中国主题研究——解码未来五年:创新、韧性与经济再平衡》,2026.6.6。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
➡产业链景气度上行,基本面支撑扎实
产业层面看,一方面,AI新应用落地带动全球算力需求激增,海内外云厂商上调资本开支规划;另一方面,半导体先进制程、存储产能持续扩张,国产设备渗透率稳步提升,叠加“国产大模型&国产芯片”协同发展,本土算力产业进入放量阶段。多家海内外机构一致看好科技成长板块的长期投资价值,认为板块资金聚集可能尚未完成。【7】
周期资产:顺周期先锋,抗通胀工具
周期资产紧密跟随大宗商品价格、行业供需周期与通胀水平变化,主要覆盖能源、有色金属、化工、农产品等领域。该类资产阶段性行情爆发力较强,或能有效对冲通胀风险,但受地缘局势、供给变化影响较显著,价格波动幅度较大。
2026年上半年,大宗商品市场摆脱前期低波动状态,行情活跃度明显提升。综合机构观点,地缘政治博弈、战略储备需求、新兴产业需求三大主线,正在重塑大宗商品定价逻辑【8】。
第一,地缘局势持续扰动全球供给,中东油气、海外有色金属、全球化肥供应均受到不同程度影响,传导至能源、金属、农产品全产业链;
第二,全球各国加大战略物资储备力度,改变大宗商品传统需求结构与库存周期,对现货流通和长期定价形成深远影响;
第三,AI产业催生全新需求增量,AIDC数据中心向高功率密度模式升级,直接拉动铜等有色金属消费,产业红利逐步兑现。
此外,国内层面,供给端产能出清、行业竞争格局优化,叠加工业需求回暖,带动工业品价格稳步修复。统计局数据显示,国内PPI数据自2026年3月转正后持续上行,4月、5月同比涨幅分别达到2.8%、3.9%,直观反映出工业生产回暖、产业链景气度改善,为周期板块提供了较为扎实的基本面支撑。
国内 PPI 同比增速走势
2026年3月起转正上行
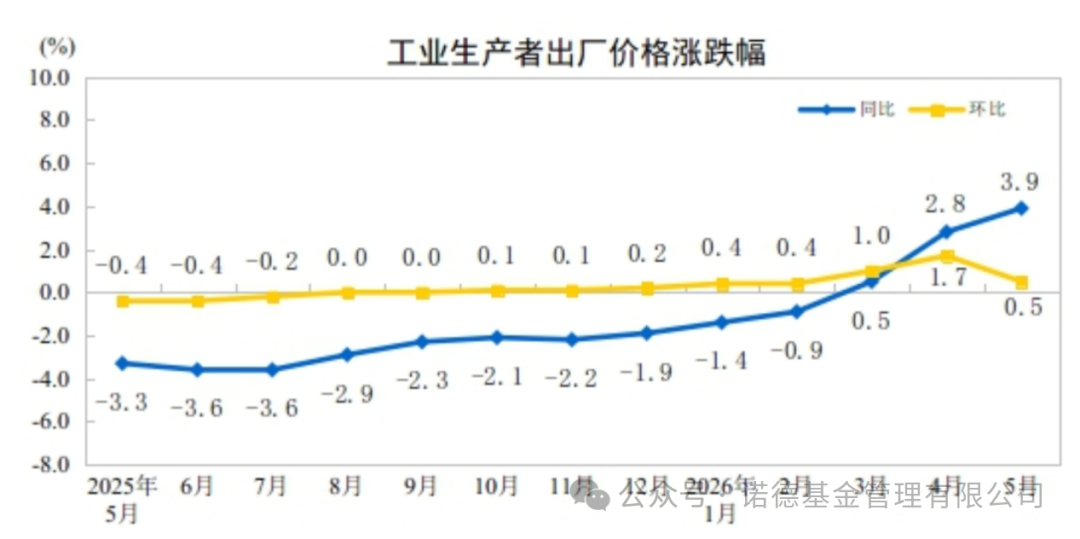
数据来源:国家统计局官网,截至2026.5.31;指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
综合以上分析,红利、成长、周期三类资产特征分明、功能互补,或可在组合中承担不同角色:
红利资产
以稳定股息现金流为核心收益来源之一,长期回报中分红票息贡献占比较高;整体特征偏稳健、回撤控制能力相对较强,在组合中常作为底仓配置,承担组合防守缓冲作用;
成长资产
收益主要来自盈利增长与估值扩张,依托产业长期发展红利获取超额收益;行情弹性突出、上涨空间较为可观,但波动也更高,适合作为组合进攻仓位,力争增厚整体收益弹性;
周期资产
收益来源于大宗商品价格波动与通胀、产业周期变化,阶段性行情爆发力突出;或可作为通胀对冲工具,丰富组合收益来源,力争把握阶段性周期机遇。
为什么当下机构反复强调“均衡配置”?
现阶段A股市场风格轮动节奏加快,整体行情以结构性分化为主。结合多家主流机构研判,未来A股市场整体风格或将进一步趋于均衡,在此背景下,集中重仓单一赛道、单一投资风格的配置模式,或已难以适应当前的行情节奏。
中短期来看,海内外多数机构均认可科技成长板块具备长期配置价值,但同时也有机构提到,科技板块拥挤度处于历史高位,短期波动压力增大。中信建投证券研报显示,截至2026年6月5日,创业板与红利指数的估值差已逼近2倍标准差,显示科技成长相对红利防御的估值溢价已处于阶段性高位。这意味着成长资产短期或面临较大的再平衡压力。
创业板相对红利资产超额
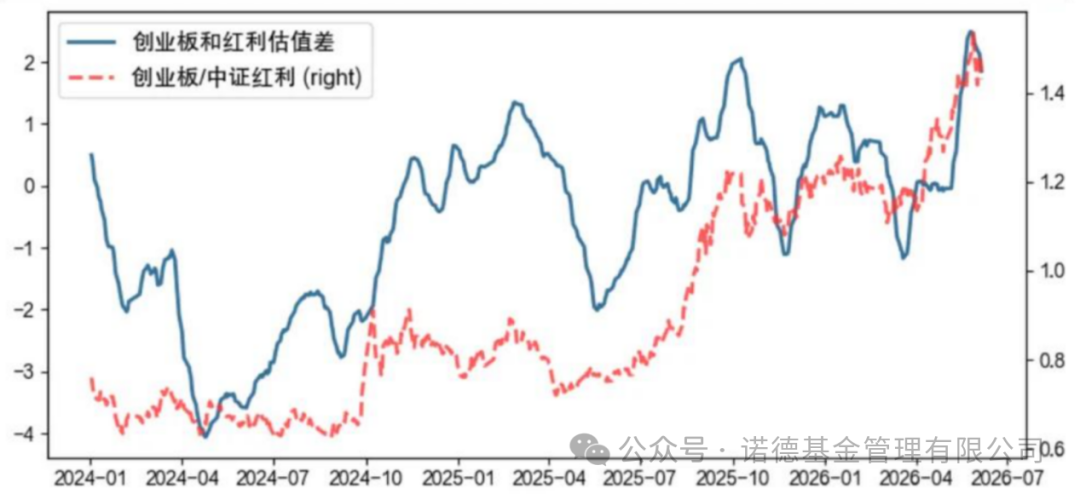
数据来源:Wind,截至2026.6.5;资料参考:中信建投 《量价视角,风格切换到哪一步了?》,2026.6.10。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
从长期宏观与市场环境来看,内外部多重复杂因素叠加,整体压制市场整体风险偏好。中信建投证券预判,后续市场或呈现“上有顶、下有底”的震荡格局。总体上看,国内外不确定性因素或将长期存在,这对投资组合的抗风险、抗波动能力提出了更高要求。
在此背景下,均衡配置的核心价值主要体现在两方面:
第一,市场风格来回切换时,组合内往往能有资产表现相对占优,力争跟上市场节奏。这种持续参与的体验,有望减轻投资者因错失行情而产生的踏空顾虑。
第二,红利资产有望充当组合的“缓冲垫”,叠加不同逻辑资产的互补平滑效果,或能控制整体账户的阶段性回撤,从而帮助投资者减少市场下行期的非理性抛售冲动。
小结:震荡多变的A股市场中,单一投资风格或难以适配当下的投资环境。基于此,借道风格均衡、不拘泥于单一赛道的基金产品,或有望让“红利防御、成长进攻、周期对冲”的互补逻辑更好落地。
在这个过程中,将复杂的行业研判与风格轮动交予专业团队,用体系化的机制来弱化人性弱点的干扰,或有助于缓解“高买低卖”的情绪循环,力争在投资长跑中实现“下行有韧性,上行有锐度”的组合表现。
【1】数据来源:Wind,统计区间:2026.1.1至2026.6.12;指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【2】MBA智库·百科,影响力的七大原理;以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【3】中信证券《低利率时代的资金迁徙与头部集中:2026年下半年投资策略》,2026.5.25。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【4】平安证券《保险资金长期股票投资试点全景复盘》,2026.6.8。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【5】东方证券《保险还能增配多少权益资产?》,2026.6.12。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【6】兴证策略《把握行情“位置感”的关键指标AI渗透率》,2026.5.31。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【7】中信证券《科技板块2026年下半年投资策略》,2026.6.2。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【8】中金公司《地缘余波将构筑下半年大宗商品基本面主线》,2026.6.2。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
风险提示:基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。