市场震荡,红利资产为什么又“香”了
国庆假期后,A股进入年内最后一个季度。回顾前三季度,市场鲜明的特征之一,是风格的快速轮动与波动的加剧 —— 二季度一度势如破竹的科技成长,进入三季度后出现较显著回调,主要宽基指数走势也有所反复。而在成长退潮的过程中,一类“老面孔”重新被资金拾起:盈利相对稳定、持续派发现金分红的红利资产。
其实早在三季度初,红利风格便已悄然启动,并在此后三个月里反复活跃。这一轮红利行情演绎到了什么程度?走强的支撑是什么?该如何理解这其中的机会与挑战?今天,小编来逐一做拆解。
01
指数“先抑后扬”,红利走强的三重支撑
先看一组指数对比。把市场常见的两只红利指数与主要宽基指数放在一起、按季度观察,今年风格的“钟摆”轨迹较为清晰。
一季度,市场整体偏谨慎,红利风格占得先机,两只红利指数分别上涨约4%和7%,而沪深 300、创业板指、科创50多在下跌。二季度,成长风格强势爆发,科创50单季大涨约76%,创业板指上涨约36%,中证500上涨约 19%;与之相对,红利资产较明显“掉队”,两只红利指数二季度分别回落约12%。进入三季度,风格再度反转:成长板块集体回调,科创50、创业板指三季度分别下跌约31%、28%,沪深300下跌约 12%;而红利资产重回上风,两只红利指数三季度分别上涨约9%和约15%。年初至今算总账,其中一只红利指数累计上涨接近10%,在主要指数中位居前列。【1】
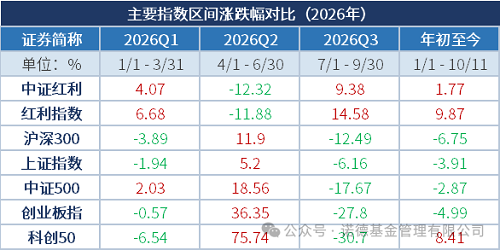
数据来源:Wind,统计时间2026.01.01-2026.10.11。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
这一段“先抑后扬”的行情,背后并非偶然。结合近期券商红利策略研究的梳理,红利走强的支撑,或可从利率、资金、制度三条线索来理解。
其一,利率环境抬升了红利的相对吸引力
无风险利率持续走低、优质固收资产供给相对有限,“资产荒”背景下,稳定现金分红的稀缺性明显上升。相关红利研究常以红利资产股息率与长端国债收益率的相对高低来衡量其配置性价比,并认为随着国内低利率环境延续,这类资产要求的股息率中枢仍有下移空间,估值端或随之受益。对追求稳定回报的资金而言,部分标的当前股息水平相对长端利率具备一定优势,且历史分红记录相对平稳。【2】
其二,长线资金的配置需求在持续释放
以保险资金为代表的机构投资者,在负债成本约束下,有较强动力增配高股息资产以期在一定程度上稳定收益来源;随着新保险合同会计准则下FVOCI类股票配置比例提升、保险资产负债管理相关制度完善,以及长周期考核机制逐步落地,这类“长钱”对红利资产的配置或更具持续性。与此同时,互联互通机制下南向合资格ETF持续扩容,也为红利资产打开了新的资金入口。【3】
其三,分红的制度基础在不断夯实
从推动上市公司“一年多次分红”,到强化现金分红监管、将分红与市值管理相衔接,近年来的政策导向持续推动分红走向常态化、节奏化、可预期化。制度完善的另一面,是红利“版图”的扩张 —— 回看每一轮红利行情,银行、能源、运营商、水电、核电、高速、港口、铁路乃至环保、出版等方向,都曾在不同阶段被市场以 “红利视角”重新认识,可投标的随之丰富。【3】
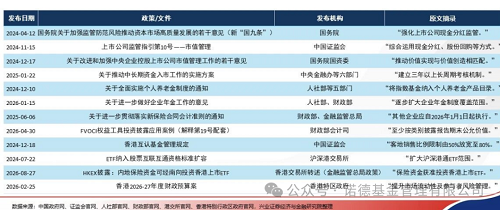
参考资料:兴证策略|海外,《从“高股息”到“可持续分红”——港股红利资产策略报告》,2026.09.23。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
02
红利不等于“高股息”
论‘利与红利’与‘红与红利’
红利行情之外,另一个常见误区也需要厘清:不少投资者会把红利简单等同于“高股息”,认为买红利就是挑股息率最高的股票。其实,“股息率高”只是观察红利的一个切面。
要理解红利的完整回报,不妨先做一次收益拆分。按照股利贴现模型(DDM)的基本框架,股票长期回报大致来自三部分:每年到手的现金股息、企业盈利的增长,以及估值的变化。这意味着红利的回报并不只由分红决定——盈利稳步抬升有望带动分红金额水涨船高,而把每年分红持续再投入、累积份额,长期还可能形成可观复利。
正因如此,单看静态股息率高低并不可靠。某券商《红利系列专题》给出的分类框架颇有启发,它以“是否属于稳定型资产”和“利润能否增长”两个维度,把红利拆成两类。一类是 “利与红利”,即利润增长的稳定型红利,通常伴随着牌照、现金流、重资产或产品壁垒,典型如煤炭、水电、银行、交运等方向。它们盈利和分红的确定性较强,是红利资产中“看得比较清楚”的部分。另一类是“红与红利”,即目前尚未被认可为稳定型资产、但高股息或利润底部仍具备股息价值的品类,典型如火电,以及部分消费、地产、有色、金融类资产。这类公司若能伴随经营改善逐步获得“稳定”的定价,有望成为红利边界扩散的新方向。【2】
比分类更关键的,是分红“能不能持续”,这恰恰是红利投资容易踩坑之处。有研究将红利选股概括为“从高股息走向高质量”,主张回到三个更底层的维度:一看分红的可持续性,当期每股分红不宜显著低于自身历史中枢;二看盈利与现金流质量,重点是自由现金流能否覆盖分红;三看估值性价比,避免为高股息支付过高价格。【4】
具体到实操,几类“高股息陷阱”值得警惕。有的公司盈利持续走弱,只是股价跌得快、表观股息率被动抬升,但其分红乃至经营的可持续性都要打问号;周期性行业在景气顶点往往市盈率较低、股息率较高,一旦周期反转、盈利回落,高股息便会随之缩水;还有的公司自由现金流本就难以覆盖分红,高派息难以长期维系。说到底,看清“分红能否持续”,远比追逐“当下股息率多高”更重要。
03
红利方向图谱,几条脉络该如何取舍
框架和方法理清,落到具体方向上,各红利板块的产业逻辑并不一样,大致可以沿几条脉络把握。
先看确定性相对较强的“底仓”方向。银行板块盈利和分红的可预期性相对较高,近年来分红比例稳步抬升、中期分红渐成常态;水电及进入成熟运营期的公用事业资产,经营现金流相对稳定、新增资本开支相对可控,同样具备持续分红基础。这类方向业绩波动相对较小,更适合作为组合中追求稳健现金流的压舱石。
再看周期属性较强的能源红利。煤炭、石油石化等方向的分红能力,与商品盈利周期联系较紧,评估时不宜以景气高点的盈利和股息线性外推,而应回到成本优势、自由现金流和长期分红比例,重点关注那些在行业低谷仍有能力维持分红的龙头,用合理的“盈利中枢”而非景气顶点去衡量其股息水平。
传统红利之外,边界扩散还在带来新的方向。以火电为例,尽管阶段性面临电价、煤价扰动,但依托容量电价机制和电力供需改善,底部利润仍能对应具有一定吸引力的股息水平;若后续电价随供需改善而抬升、盈利稳定性增强,还可能带来估值弹性,攻守特征兼具。除此之外,部分保险、食品饮料、石化、电解铝等方向,也因“短期承压筑底、但现金流与分红具备支撑”,被以红利视角重新关注。
最后是港股红利。港股高股息品种整体股息率更高、估值更低,AH之间的价差也存在修复空间,对追求现金回报的资金具备吸引力【5】。不过需要注意,经过前一阶段的估值修复,部分港股红利资产的估值已回到历史相对高位、公司分红行为趋于分化,未来回报的驱动力,可能需要从“估值修复”逐步转向“盈利与分红的持续增长”,同时还应留意汇率波动与海外流动性变化的影响。【3】
总结:对红利资产的关注,说到底是对“确定性”的关注。可预期的现金分红、相对平稳的持有体验,是它在一轮轮风格轮动中被反复拾起的原因。市场的钟摆不会停在同一侧,与其费心预测下一段行情由谁领跑,不如在风格的往复轮动中,更从容地认识这类资产的价值。
【1】数据来源:Wind,统计时间2026.01.01-2026.10.11。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【2】国金证券,《红利系列专题:利与红利 红与红利》,2026.09.07。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【3】兴证策略|海外,《从“高股息”到“可持续分红”——港股红利资产策略报告》,2026.09.23。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【4】智通财经,《兴业证券公用事业26Q3红利策略:从“高股息”走向“高质量”》,2026.09.04。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【5】国信证券,《风格平衡进行时,港股红利配置价值显现》,2026.09.16。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。