诺德新享—红利框架里的“周期派”
2026年以来,两个红利指数的走势出现分化:截至2026年9月30日,上证红利指数(000015)上涨7.76%,中证红利低波动指数(H30269)下跌2.35%。从成分权重看,上证红利中,银行占29.48%、煤炭占24.31%、石油石化占9.35%;红利低波中,银行占54.13%、石油石化占4.74%,不含煤炭。
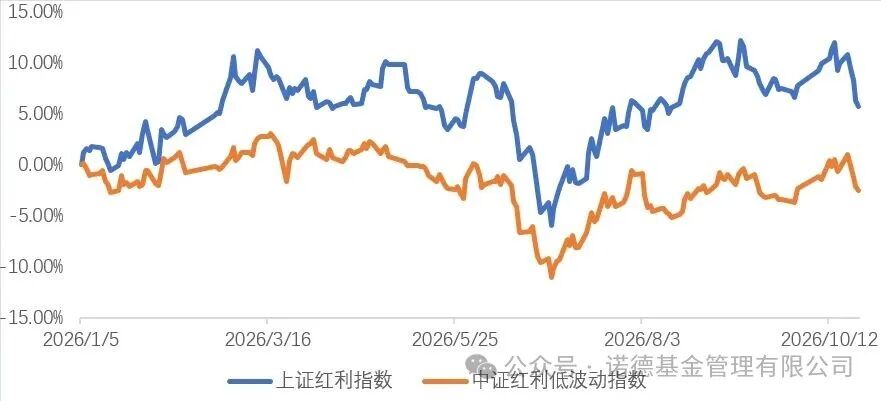
数据来源:choice,统计区间2026.1.1-2026.9.30。指数历史表现不代表指数未来走势,也不代表任何基金产品的过往业绩,更不预示未来收益。市场有风险,投资须谨慎。
权重差异的背后,是两类红利资产不同的驱动逻辑。
01
红利的成色,或藏在盈利里
同样是红利资产,盈利的稳定性与分红的可持续程度并不相同。稳定类红利以银行、公用事业为代表,盈利波动相对较小,现金流可预测性较强;周期类红利以煤炭、石油、有色为代表,盈利与宏观经济周期高度相关,业绩波动较大,分红视盈利情况而定。
而周期类红利的分红能否持续,或可从三个维度跟踪:需求端是否有结构性正增长,供给端是否受约束、缺乏弹性,价格是否具备向上趋势。三者同时成立的方向并不多,煤炭或是其中之一。
➡供给端,自去年年中煤炭超产核查落地后,前期临时保供产能有序退出,行业供给弹性较显著下降;目前主产区仍有较大规模产能处于停产状态,已复产矿区产量也较大幅度低于前期水平,同时相关重点产煤省份同步强化超产核查执行力度,行业隐性过剩产能持续出清。
➡需求端,电力需求结构或已出现拐点:国内用电增长切换为第三产业与居民用电主导的格局,AI数据中心、充换电基础设施扩张带动服务业用电快速上行;与此同时,其他电源对火电的替代边际效应有所弱化——水电出力受来水约束,难以形成稳定增量,风光装机在去年二季度抢装潮后增速放缓,对火电的替代冲击或已度过峰值。
供给约束的强化与需求结构的切换,共同指向煤炭分红能力的改善;拉长周期看,煤炭作为我国自主可控、供给稳定的基础能源,还存在价值重估的机会。这也是诺德新享在红利框架内重点关注煤炭这一周期行业的基本面依据。
02
分红为锚,景气为帆
具体到行业与个股的选择,基金经理顾钰的配置思路是:
"行业选择优先锚定分红能力与分红意愿,重点甄别盈利趋势、资本开支约束,优先配置分红基本面向好的方向。行业层面的调整,核心仍落脚于分红能力的研判,本质是跟踪供需格局与产品价格变化带来的盈利变动;在此行业框架之下,再结合股息率、盈利、自由现金流、资产负债率、估值等指标优选个股,完成组合的构建与动态再平衡。"
这套思路落到组合上,结构也随之清晰:周期类红利是收益弹性的主要来源之一,煤炭是其中的重点配置方向;同时保留一定比例的稳定型红利产品,用于平缓组合波动。行业层面向景气度与分红能力占优的方向集中,个股层面适度分散。
诺德新享前十大重仓股
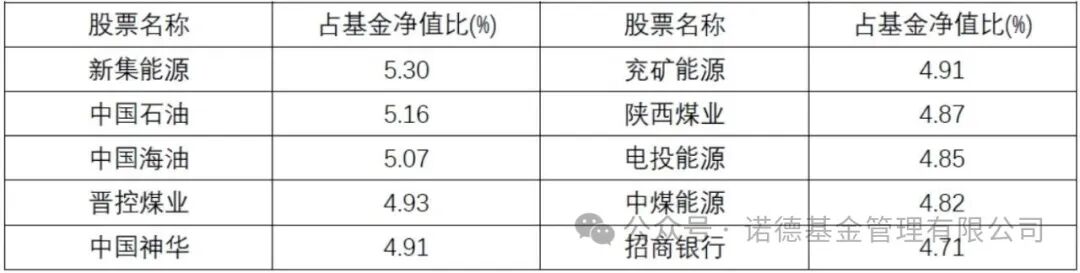
数据来源:基金2026年3季报,截至2026.9.30。重仓股指基金定期报告中占基金净值比前十的股票。仅为过往特定时点前十名股票投资明细的客观列示,不作为个股推荐或投资建议,亦不预示相关基金现在及未来的操作配置。最新持仓数据可能较定期报告披露时有所调整。基金有风险,投资须谨慎。
分红提供了组合的"锚",供需改善带来的盈利弹性则是那一面"帆"。
03
产业的热闹,不改组合的标准
在产品运作上,顾钰的核心思路是:
"优选中长期景气向上、盈利持续改善的行业并中长期持有,在持仓过程中,力争赚取相对稳定的分红收益,同时也有望分享行业盈利改善带来的业绩增长以及估值修复的回报。"
中长期持有,并不意味着买入之后不再调整,景气未破、分红稳定则维持超配;供给松动、景气下行则降仓切换,整体保持适度换手。
面对AI等新兴需求,顾钰表示:
"中长期看,AI算力、电力扩容有望为铜、铝带来结构性新增需求,抬高需求中枢,其中铜在配电环节的增量弹性相对更强,铝的增量相对温和。但传统需求仍是基本盘,这部分新需求大概率只是增量补充,或难以改变资源品本身的周期波动特征。
而从投资框架来讲,这类新需求不会直接拓宽我们周期型红利的核心边界。我们选择标的的核心标准没有变化,重点看盈利改善、资本开支下行、分红稳定或提升。所以我们的组合依旧以传统能源尤其是煤炭作为周期红利的主线,其他相关品种只有满足红利基本面要求时,才纳入弹性研究范围。"
04
一条主线,三个方向
展望四季度及明年,顾钰认为,周期红利子行业的共性框架是:供给端受双碳、ESG约束新增资本开支,矿山品位下行、开采难度上升,成本中枢或持续上移;需求端传统需求托底、新兴需求拉动,全球工业底部修复、库存周期托底,叠加新能源、电网电气化、算力基建拉动新增需求;同时地缘溢价或长期存在,叠加货币宽松预期,实物资源品具备较好的抗通胀属性。
1煤炭:供给约束刚性较强,用电端有结构性支撑。超产核查持续出清隐性保供产能;用电向三产、居民端切换,AI算力、充换电带来新增用电,风光水出力不稳定有望抬升火电的兜底价值。
2石油:逻辑来自中东地缘扰动带来的油价风险溢价,OPEC+供给管理、上游资本开支不足或构成底层支撑。
3电解铝:国内4500万吨产能天花板是硬约束,新增仅靠等量或减量置换;电网、新能源、算力散热或带来结构性增量,传统需求托底。
三个方向各有支撑,需要留意的变化也各不相同:煤炭看安全核查与超产管控的执行力度能否延续;石油留意地缘冲突走向与主要产油国是否主动增产;电解铝取决于国内地产与制造业的修复节奏。
红利回答的是"分不分",周期回答的是"能分多少、能分多久"。诺德新享所做的,就是在红利框架内,努力把那些分红能力有周期基本面支撑的资产找出来。
以上仅代表基金经理投资观点,不构成投资建议。基金有风险,投资需谨慎
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。