科技成长“新”阶段:贝塔退潮,阿尔法接棒
经历几个月的深度调整后,科技板块在11月初迎来一波强势反弹。从宽基指数到细分赛道,前期跌幅较大的方向普遍出现修复。虽然反弹的持续性尚有争议,但在行情展开的过程中一个值得关注的变化:科技板块“齐涨共跌”的贝塔行情或正在过去,板块内部的分化正在悄然拉开——贝塔退潮之后阿尔法如何接棒,可能会是接下来要厘清的问题。
01
这波反弹:是超跌修复,还是趋势反转?
11月4日,A 股市场迎来全面反弹,上证指数、创业板指、科创50分别上涨2.16%、6.40%、9.92%,全市场超4600家公司上涨,成交额重返2万亿元。随后几个交易日科技成长延续活跃,11月2日至6日当周,科创综指累计上涨5.28%,反弹弹性高于大盘。【1】
2026年7月以来,全球科技成长赛道经历了一轮同步回调,美股AI硬件高位回落,韩国市场因存储板块重挫多次触发熔断,A股部分科技细分方向回调幅度接近30%。在此背景下,这轮反弹首先带有较明显的超跌修复特征。
估值层面,创业板指市盈率(TTM)降至28倍附近,处于近一年约1.24%的分位,部分科创方向估值分位更低,前期累积的估值压力已得到较充分释放。资金层面,股票型ETF在调整中持续净流入,仅11月2日单日净流入就超过430亿元,宽基ETF自9月末以来连续吸金,政策面也频频释放维稳信号。【1】
但反弹能否演变为趋势反转,仍有待观察。趋势反转通常需要基本面景气重新向上、增量资金持续入场、外部扰动实质性消退等多重条件配合,当前这些条件尚未完全确认。深度调整后的首轮反弹可能往往以估值修复为主,后续大概率还会经历反复确认。【2】
02
从贝塔到阿尔法:科技选股的逻辑变了
抛开短期涨跌,这一轮调整更深远的意义,或在于科技板块内部运行逻辑的切换。
过去几年科技板块的上涨,在很大程度上是产业趋势驱动的贝塔行情。自这一轮AI产业浪潮启动以来,算力、存储、半导体等主线相对清晰向上,资金集中涌入相关赛道,板块内部多数标的都能跟随产业链趋势上涨。在产业趋势较为顺畅的阶段,投资者可能不需要做太多的个股精选,仅通过赛道型产品或龙头标的,也能获得相对不错的贝塔收益。这种行情的基础,主要是产业趋势的较高确定性和资金风险偏好的持续提升;而经过前期大幅上涨和近期调整,这两个前提正在同时松动。
一个直观的变化,是估值分化的拉开。部分环节经过两年多的上涨,交易一度高度拥挤,估值需要业绩持续超预期才能支撑;而另一些细分方向,在调整后估值已逐渐回到合理区间,景气却仍在向上。估值与景气匹配度的差异,使得不同标的后续走势难以再像普涨阶段那样同步。即使同属一条产业链,不同环节因为供需格局、国产化率和业绩兑现节奏不同,也可能会走出明显的分化。
与此同时,产业发展正在从“讲愿景”进入“看兑现”的阶段,而刚披露完毕的三季报,提供了第一份系统性验证。AI产业发展到当前阶段,市场对相关公司的关注重点,或已从早期的概念和故事,转向订单、收入和利润的实际兑现。从三季报看,在算力基础设施相关环节,无论是硬件制造还是算力服务,订单和收入的兑现进度普遍好于市场年初预期;部分前期涨幅较大、但缺乏业绩支撑的方向,估值压力在调整中持续释放。盈利分化与估值分化相互印证,说明这轮调整并非产业趋势的逆转,而是市场在重新定价:资金开始为真实的业绩兑现支付溢价,而非为概念叙事买单。【3】
有研究将这种特征概括为结构性、强分化、择优上涨,认为这将成为后续科技行情的核心特征【4】;也有机构指出,行业整体的贝塔或弱于前期,结构性的阿尔法才是关键。【5】市场讨论的重心也在同步迁移:过去围绕产业趋势和主题催化展开,赛道判断比个股选择更重要,进入业绩验证阶段后,关注点更偏向公司质地本身,而非笼统的行业贝塔。这两条线索最终指向同一个落点。简单跟踪指数获取贝塔的策略,超额收益的空间正在逐渐收窄;能够在细分方向中筛选出真正兑现业绩的公司,其配置价值正在被重新认识。科技产业的长期趋势或并未改变,但获取收益的方式,正在从“买赛道”转向“选公司”。
03
科技反弹之后,哪些方向更值得关注?
逻辑切换之后,投资关注的方向可能也需要更加聚焦。结合当前的产业趋势和券商研究,几条线索或值得持续跟踪。
1、算力产业链的国产化,是确定性相对较高的主线。随着国内算力投入持续增长,国产训练芯片的量产交付、超节点的规模商用,正在推动算力环节国产化率全面提升。与此同时,算力服务的商业模式也在演进,从早期“卖机柜、卖 GPU”转向“卖 token”,单位算力成本持续下降,高速互联、液冷、电源、先进封装、企业级存储等配套环节,有望随超节点放量而受益【6】。这一主线的背后,是国内算力需求持续扩张与供应链自主可控的双重驱动,产业逻辑在未来几年或仍将延续。
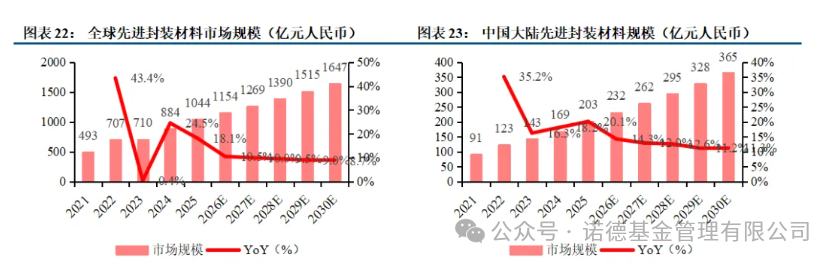
2、半导体设备和材料,是国产替代纵深推进的关键环节。AI将全球存储、逻辑和先进封装的需求抬升到更高量级,在下游制造环节市占率和上游国产化率双重提振下,设备、材料、零部件等环节的成长能见度较高。从细分领域看,刻蚀、薄膜沉积、清洗、检测等设备,以及硅片、光刻胶、电子特气等材料,国产化率仍有较大提升空间;国内晶圆厂扩产带动的国产设备需求,在未来几年仍有望持续释放,相关产业链的国产替代逻辑具备较长的时间维度。【7】
参考资料:中信建投证券,《中信建投电子2027年度投资策略:算力硬件分化,半导体国产化迈入加速期》,2026.11.05。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
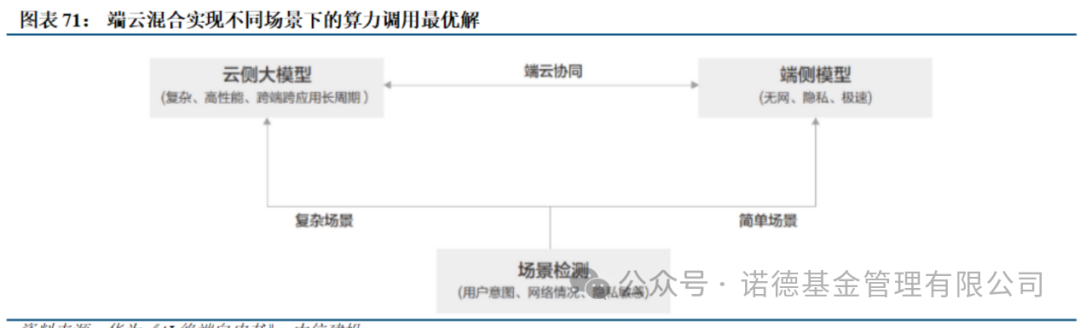
3、AI应用端的落地机会,则正在从预期走向现实。随着模型能力提升和成本下降,AI 应用的商业化路径逐渐清晰,部分领域开始产生可验证的收入。办公、教育、医疗、财税等垂直场景,陆续出现收入增长较快的公司;以 AI 短剧、AI 漫剧为代表的内容方向,用户规模和市场规模快速增长;算力租赁等基础设施服务,从三季报来看商业化兑现进度也超出市场预期。应用端虽然整体仓位仍低于硬件,但其从投入期向收获期切换的过程,可能孕育新的结构性机会。【5】
参考资料:中信建投证券,《中信建投电子2027年度投资策略:算力硬件分化,半导体国产化迈入加速期》,2026.11.05。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
这几条线索的共同特点,是都有相对清晰的产业趋势和业绩验证路径,而非单纯依靠主题驱动。在阿尔法接棒的阶段,对这些细分方向景气节奏的把握,可能比判断指数短期涨跌更重要。
【1】数据来源:Wind,统计时间截至2026.11.07。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【2】上海证券报,《科技板块强势反弹 基金经理从“贝塔反弹”切向“阿尔法选股”》,2026.11.06。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【3】证券时报,《算力租赁产业链多家上市公司披露三季报 行业整体商业化兑现进度超预期》,2026.10.22。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【4】上海证券报,《A 股整体冲高回落 AI 应用端全天强势》,2026.09.23。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【5】证券时报,《资管机构激辩四季度 AI 产业链机会!看好四大细分领域》,2026.10.05。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【6】中信建投证券,《计算机 2027 年投资策略报告:硬筑基,软起势》,2026.11.08。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【7】中信建投证券,《中信建投电子2027年度投资策略:算力硬件分化,半导体国产化迈入加速期》,2026.11.05。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。基金产品投资于证券市场,投资者在投资基金产品前,需充分了解产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。