近期债市点评与市场展望
一、2026年以来债市整体回顾
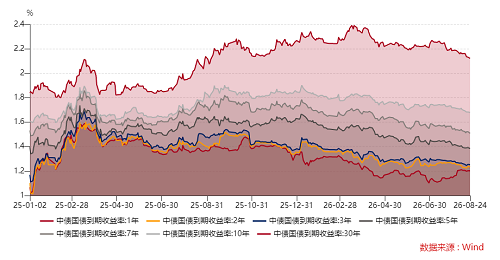
2026年以来,国内债券市场整体收益率呈现出偏强震荡的格局。今年以来10年期国债收益率震荡下行,年内振幅约 20个基点,整体节奏主要受资金面与政策预期驱动。上半年,在流动性宽松和“资产荒”预期带动下,信用债市场也走出震荡偏强格局,6月虽因资金收紧出现短暂回调,但随后较快修复。
注:数据来源:Wind,截至2026.8.24。指数行情走势不预示其未来表现,也不代表具体基金产品表现。基金有风险,投资需谨慎。
(一)利率债市场回顾
一季度股市“开门红”叠加超长债供给担忧,10年期国债触及1.9%的年内高点;此后随着流动性持续宽松、地缘风险加剧、避险情绪升温,利率连续下行,随后因基本面数据修复出现回调;二季度,内需偏弱、政府债供给慢于预期、“资产荒”逻辑持续演绎,5月10年期国债收益率下行至1.7%附近,6月受央行纠偏资金价格小幅回升至1.73%附近震荡;三季度以来,隔夜逆回购逐步成为跨季、税期流动性投放的主要工具,资金价格回稳;市场对政府债供给放量的担忧逐步消化;7月经济、金融等宏观数据修复偏弱,债市提前定价降准预期,10年期、30年期国债收益率持续下行,30年与10年国债利差压缩至年内低位。
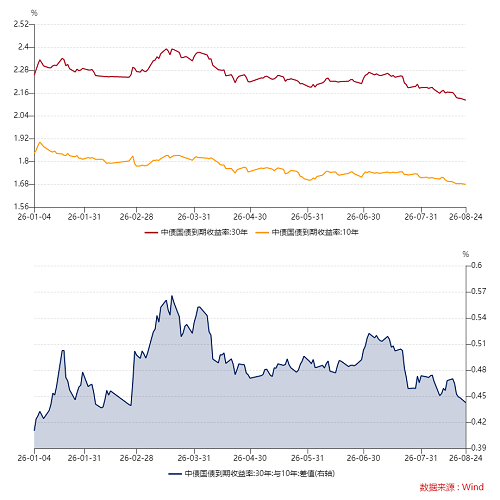
注:数据来源:Wind,截至2026.8.24。指数行情走势不预示其未来表现,也不代表具体基金产品表现。基金有风险,投资需谨慎。
(二)信用债市场回顾
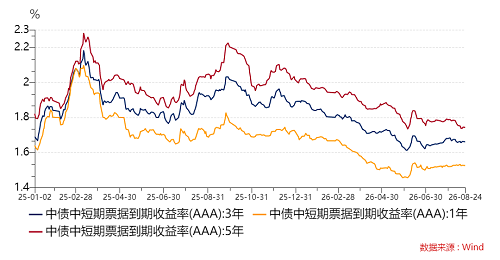
2026年上半年信用债整体保持平稳向下的趋势,其中二永债在3月中旬随利率债调整而小幅上行,但很快修复,普通信用债基本未受影响;三季度以来,长、短端信用债走势出现一定分化,1-3年期信用债波动较小且斜率向上,主要由于资金价格边际回升,5-10年期信用债随长端利率债的走势斜率向下。下半年,信用债受到评级调整、城投债发行期限被限制2年以上等政策面扰动,微观个券分化较为明显,但整体信用债市场表现仍较平稳。
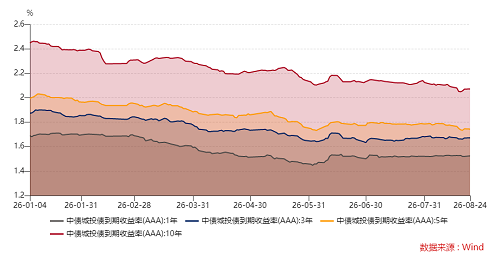
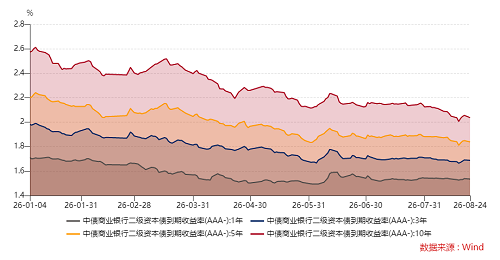
注:数据来源:Wind,截至2026.8.24。指数行情走势不预示其未来表现,也不代表具体基金产品表现。基金有风险,投资需谨慎。
二、后市展望
展望后市,债市近期连续向下突破的动能主要来源于降准预期,但需警惕预期迟迟不落地带来的回调,以及预期兑现后的止盈。若无超预期的增量政策,四季度基本面弱修复格局或延续,货币宽松窗口仍在,但须关注当前收益率曲线双向挤压,曲线形态已经较平坦,30-10年国债利差至年内低位,长端品种的胜率和赔率均有所下降,预计四季度10年期国债收益率维持窄幅震荡格局。
信用债市场方面,短端信用债行情主要取决于资金价格能否进一步下行。考虑到政府债发行逐步放量,央行大概率维持宽松对冲以平抑资金波动,资金价格易下难上,但当前已处低位,向下空间同样有限。短端信用债各品种信用利差已处于历史较低分位数区间,进一步压缩的空间有限;此外由于评级调整等政策面扰动,信用债层级分化,短端下沉策略受到一定负面影响。长端信用债的行情依赖配置型资金的持续净买入,今年以来该类机构配置长端信用债力度较弱,虽然近期已有一定补涨,但幅度尚不算大,考虑到化债重要节点将至,“资产荒”预期可能进一步强化,中长端信用债仍然具备配置价值,值得持续关注。
免责条款
本报告版权归诺德基金管理有限公司所有,仅供参考。未获得诺德基金管理有限公司书面授权,任何人不得对本报告进行任何形式的发布、复制或修改。本报告基于诺德基金管理有限公司及其研究员认为可信的公开资料,但诺德基金管理有限公司对这些信息的准确性和完整性均不作任何保证,报告中的信息或所表达的意见并不构成所述证券、类别的投资建议,诺德基金管理有限公司也不承担投资者因使用本报告而产生的任何责任。
风险提示
任何投资都是与风险相关联的,越高的预期收益也意味着越高的投资风险。请您在投资任何金融产品之前,务必根据自己的资金状况、投资期限、收益要求和风险承受能力对自身的资产做一定的合理配置,在控制风险的前提下实现投资收益。投资有风险,选择须谨慎。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。