金价冲高回落,是“倒车接人”还是调整未完🤔
进入8月以来,国际黄金市场走出“先反弹后回落”的行情——月初伦敦黄金现货价格持续走高,盘中一度逼近4700美元/盎司关口,月末又出现明显回调,行情波动显著加剧。这一轮起伏,让不少投资者心生疑问:黄金的阶段性调整到什么位置了?黄金的长期配置逻辑是否依然成立?当下应该入场布局,还是继续观望?【1】
黄金作为兼具货币、避险与抗通胀属性的核心资产,中长期涨跌往往与宏观经济紧密相关,因此我们不妨复盘其历史行情,试着从中寻找一些规律,再以此验证当下的金价走势,看看哪些因素正在发挥作用。
01
四轮黄金行情复盘
纵观黄金数十年走势,可以看到自1976年以来,金价出现了四次比较大的行情,而美联储货币政策周期、美元强弱、实际利率走势是决定这几轮行情起止的关键因素。
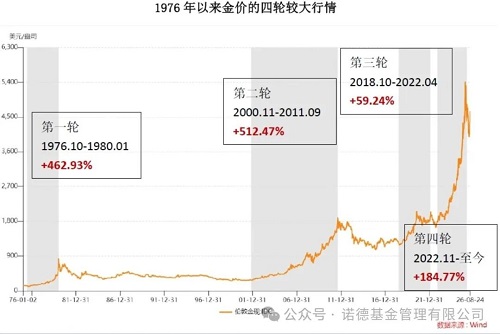
数据来源:Wind,统计区间为1976.01.01-2026.08.24。其中四轮行情统计区间分别为:1976.10.01-1980.01.31、2000.11.01-2011.09.30、2018.10.01-2022.04.30、2022.11.01-2026.08.24。历史指数数据不代表未来表现,也不代表具体基金产品表现以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
第一轮:1976-1980年
1971年,黄金与美元脱钩,正式进入市场化定价阶段。而在美元货币超发、美元信用下降以及之后的两次石油危机的共同影响下,全球经济陷入高通胀。为了对冲通货膨胀,各国投资者纷纷加大黄金配置,推动金价快速上行。其中,1976年10月至1980年1月底,伦敦黄金现货价格涨幅达462.93%。【2】
在此期间,美联储持续加息以应对通胀,但加息节奏始终滞后于通胀增速,使得市场实际利率长期处于负值区间。直到1980年,美联储推出特别信贷计划,大幅抬升实际利率,才终结了这轮黄金行情。
第二轮:2000-2011年
2000年互联网泡沫破裂,美国经济承压,美联储开启降息宽松周期,美元持续走弱,为黄金行情提供了宽松的宏观背景。此后,“9·11”事件与地缘冲突持续升温,进一步推升黄金避险溢价。
2008年全球金融危机爆发后,美联储快速将基准利率降至近零水平,同时推出多轮量化宽松政策,市场流动性大幅宽松,通胀预期快速升温,实际利率持续走低甚至转负。多重利好共振下,金价持续攀升,在2011年创下阶段性历史高点。后续随着美国经济复苏、美联储货币政策逐步收紧,实际利率稳步回升,黄金本轮长牛行情宣告落幕。
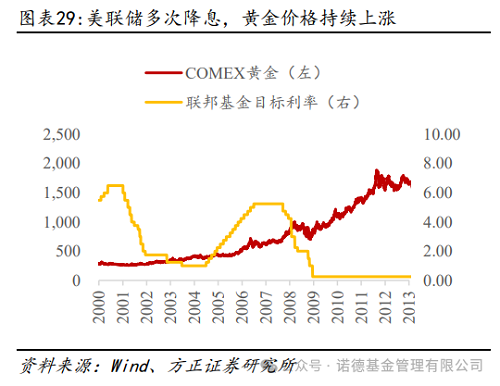
数据来源:方正证券《黄金专题报告:黄金需求结构:新特征新变化》,2025.05.16。历史指数数据不代表未来表现,也不代表具体基金产品表现以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
第三轮:2018-2022年
2018年的中美贸易摩擦发酵,全球经济不确定性抬升;2020年全球公共卫生事件爆发,经济增长受到冲击,美联储随即推出无限量QE(量化宽松政策)和零利率的货币政策。在流动性宽松与避险情绪的共同推动下,金价快速冲高,2020年8月首次突破2000美元/盎司大关,创下阶段性历史新高。【3】
2022年开始,美国通胀持续攀升,美联储转向激进加息与缩表,货币政策快速收紧,实际利率大幅回升、美元强势上行,黄金承压回落,行情进入阶段性休整。
第四轮:2022年至今
2022年11月以来,截至2026年8月24日,伦敦黄金现货价格涨幅达184.77%,其间金价一度达到5598.75美元/盎司的历史高位。这轮行情的核心驱动力可以概括为“三驾马车”:【4】
1、市场对美联储加息周期接近尾声、降息的预期持续升温,持有黄金的机会成本显著下降,为金价打开了上行空间;
2、全球央行大规模购金,其中2022-2024年连续三年年度净购金量超1000吨,黄金作为“去美元化”战略资产的配置价值被重新定价;【5】
3、地缘冲突频发,地缘政治不确定性为黄金提供了额外支撑。
而今年上半年,前有油价暴涨推升全球通胀、后有美联储新主席上任释放“鹰派”信号,市场预期加息升温,黄金投资情绪快速退潮,金价随之出现较明显的回撤。
根据历史经验,不难看出,在传统定价框架下,黄金的行情可能往往会在货币宽松周期、实际利率下行阶段启动,并在货币政策紧缩、实际利率走高、美元走强时进入休整。那么,本轮行情在经历了上半年的调整之后,当前又处于什么位置呢?
02
立足当下,怎么看黄金后市行情?
短期维度:加息预期升温,短期或存调整压力
一方面,8月初公布的美国就业与通胀数据出现边际走弱迹象,市场对美联储加息的紧迫性预期一度有所回落,紧缩政策带来的压制风险阶段性缓释,为金价修复打开了短期窗口。但需要注意的是,8月28日的全球央行年会上,美联储官员释放鹰派信号,认为美国经济韧性仍强、短期政策重心依然是抑制通胀,使得加息预期重新升温,后续货币政策路径仍存不确定性。
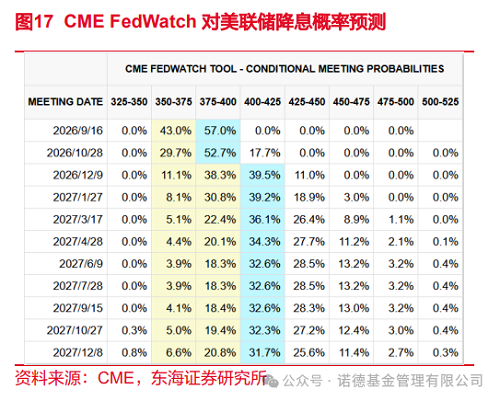
数据来源:东海证券,《美联储鹰派预期持续,寻找国内自主创新、进口替代、内需潜力主线》,2026.08.30。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
另一方面,经过前期持续调整,黄金市场的投资风险溢价逐步回归理性,前期过度悲观的情绪得以修复,资产估值性价比凸显,吸引了一定资金持续回流,从而进一步助推金价反弹。不过,随着8月以来金价累计涨幅较大,交易型资金对边际利空的敏感度可能上升,短期流出压力不容忽视。
长期维度:多重利好或夯实中长期上涨基础
当前全球货币体系持续重构,去美元化进程稳步推进,美元在全球外汇储备中的占比已从2000年的71%降至2026年一季度的57%左右,且连续12个季度低于60%。在美元信用长期弱化、全球储备体系多元化的大背景下,黄金作为不依赖任何主权信用、不受单边制裁影响的硬通货,其避险、抗通胀、对冲货币信用风险的核心配置价值持续凸显。【6】
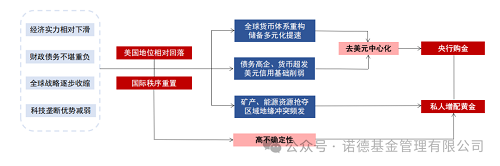
去美元化背景下,黄金配置价值凸显
资料来源:国联期货,《黄金展望:长期逻辑坚实,短期回调蓄势》,2026.08.18。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
这种趋势同样体现在央行层面。近年来,全球各国央行持续增持黄金,通过优化储备资产结构、降低单一货币依赖,为金价提供了长期的底部支撑。世界黄金协会调研显示,在受访的76家央行中,89%预计未来12个月全球央行黄金储备将继续增加,反映出全球央行对黄金战略配置的信心持续强化。
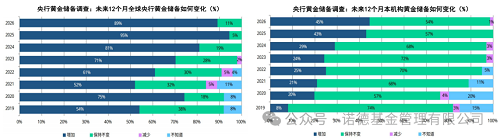
数据来源:世界黄金协会,《2026年全球央行黄金储备调研》,2026.06.16。历史数据不代表未来表现,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
在此背景下,除黄金外,整个贵金属板块的后续表现或同样值得关注。黄金是整个贵金属板块的核心“定价锚”,其走势大概率会主导板块整体趋势。以白银为典型代表,其行情走势高度贴合黄金的金融属性。同时,白银区别于黄金,具备较强的工业属性,广泛应用于光伏、电子、高端制造等新兴产业,产业需求的稳步释放,也有望为白银后续行情提供额外上涨支撑,且弹性表现或优于黄金。
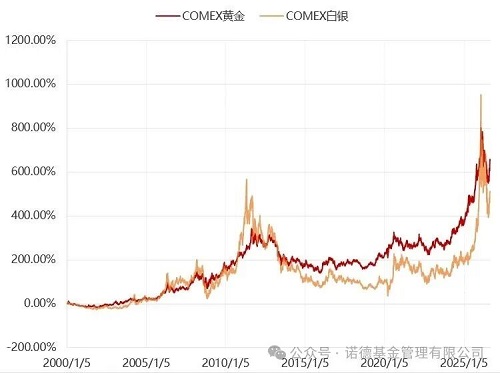
2000年以来金价与银价走势图
数据来源:Wind,统计区间为2000.01.01-2026.08.24。历史指数数据不代表未来表现,也不代表具体基金产品表现以上信息仅供参考,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
03
普通投资者该如何进行投资布局?
综合来看,黄金当前或处于“长期逻辑坚实、短期环境改善”的窗口,阶段性的调整可能并没有改变其长期向好的逻辑。对于投资者而言,不妨找到适合自己的配置工具,并结合自身风险偏好,制定较为理性的长期配置方案。
优选标准化投资工具
对于普通个人投资者而言,参与黄金、贵金属投资,不妨考虑选择投资门槛相对较低、流动性较好、交易规范的标准化工具。这类工具无需承担实物黄金的储存、保管、变现损耗等问题,交易较为便捷、成本也相对透明,能适配大众投资者的投资需求。
多元配置,长期定投
黄金短期走势存在不确定性,单边趋势性行情的形成往往需要时间验证。因此对于普通投资者而言,通过分批建仓或定投的方式分散入场时点,或有助于平滑持仓成本波动,在一定程度上缓解择时压力。
此外,黄金行情具有一定的周期性,不存在只涨不跌的行情。投资者也应避免重仓押注,反之则应将黄金作为投资组合多元配置的一部分,通过保持适当配置比例,力争提升组合应对单一资产波动时的韧性。
那么准备多少仓位用于配置黄金比较合适呢?市场上常见的参考区间为5%—10%,而达利欧则认为该比例可至10%—15%,至于具体配置比例,大家不妨根据自身的风险偏好、资金情况来做灵活调整。【7】
总结:纵观黄金四十余年的走势,每一轮大行情的起落,都与货币政策周期、美元强弱、实际利率的变动紧密相关。当前推动金价中长期向上的核心逻辑——去美元化进程中的战略价值重估、全球央行的持续增持、地缘不确定性带来的避险需求——并未发生根本性逆转。
回到近期这一轮冲高回落来看,它可能并未改变黄金行情的长期根基,反而是对短期情绪与长期逻辑的一次再平衡。而对于普通投资者而言,与其纠结于短期回调是否已经结束,不如回归资产配置的本源:理解黄金在组合中的角色,以相对合理的仓位和节奏,力争把握黄金长期逻辑带来的配置机会。
【1】Wind,截至2026.08.25。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【2】Wind,统计区间为1976.10.01-1980.01.31。历史数据不代表未来表现,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【3】Wind,截至2020.08.07。历史数据不代表未来表现,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【4】Wind,统计区间为2022.11.01-2026.08.24。历史数据不代表未来表现,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【5】Wind,统计区间为2022.01.01-2024.12.31,其中各年度全球央行净购金量分别为1080吨、1051吨、1086吨。历史数据不代表未来表现,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【6】Wind,统计区间为2000.01.01-2026.03.31。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【7】《证券时报》,《【头条评论】投资挂钩黄金理财产品要保持理性》,2025.09.26。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。