在震荡的市场中,定投如何帮忙化解不确定性
近期的A股市场,如果用一个词来形容,那大概是“磨人”。上证指数在4000点之间反复拉锯,板块轮动快得让人眼花缭乱,在这个时候,一个经典的投资难题又摆在了所有人的面前:想加仓,怕买在半山腰;想观望,又怕错过反弹。
诺贝尔经济学奖得主罗伯特·席勒曾说过一句意味深长的话:“投资者最大的敌人不是市场,而是自己。
当市场陷入震荡,情绪或成为最大的噪音源之一,而有一种投资方法,或许能帮助我们化解市场中的不确定性——基金定投。
01
以时间换空间,以纪律换胜率
定投的底层逻辑并不复杂,却容易常常被误解。很多人以为定投就是“定期投钱,等着赚钱”。但定投真正的力量,来自于一个朴素的信念:我们无法精准预测市场的底部,但我们或许可以用持续买入来摊薄成本,等待市场均值回归。
这个信念背后,主要是两重核心逻辑。
第一重:力争用时间熨平波动
一次性投资的核心假设是“我能选对时机”——在最低点买入,在最高点卖出。但现实却是,显有人能持续做到这一点。
定投从一开始就坦然承认了一个事实:没有人能持续精准预测市场的高低点。既然做不到,不如干脆放弃对“精准择时”的执念,力争用时间来分散风险。通过固定周期的分批入场,定投将单次决策的风险分散到无数次的决策中——市场涨了,同样的固定金额能买到的份额变少;市场跌了,同样的钱就能买到更多便宜的筹码。价格高时少买,价格低时多买,这就在不知不觉中完成了“低位加仓、高位减仓”的操作。
第二重:力争用纪律对抗人性
投资中最昂贵的成本,可能不只是手续费,还有情绪。而定投的核心价值,则是在于用刚性的交易纪律,来力争对冲绝大多数投资者都难以克服的人性弱点。
普通投资者的典型行为路径往往是:在市场低位时因持续亏损不敢买入,在市场上涨中后期看到赚钱效应才开始进场,在行情最狂热的时候投入较多资金,这种“追涨杀跌”的行为模式,本质上是情绪驱动交易的必然结果。而定投通过“固定时间、固定金额”的规则,把投资决策从“主观判断市场涨跌”变成了“按计划执行”,在一定程度上避免了被短期涨跌裹挟做出非理性操作,把投资从一场消耗精力的博弈,变成长期可持续的资产积累过程。
02
为何震荡市更应该坚持定投?
定投在不同的市场环境中表现如何?小编基于沪深300指数的历史数据,选取了四种典型的市场阶段,分别进行月度定投与一次性投资的对比回测,来尝试了解定投的适用边界。
场景一:单边上涨
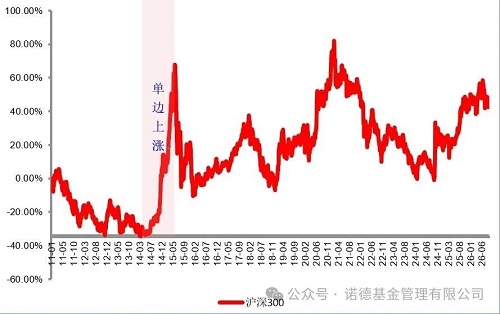
小编选取了2015年一段完整的单边上涨行情,其中定投收益率66.52%,虽然远不如一次性投资收益率148.97%,但仍然是相关可观的绝对回报。原因不难理解:单边上涨的市场里资金分批进场,平均成本逐期抬高,收益自然不如“一把梭哈”。
定投总收益率66.52%
一次性投资总收益率148.97%
单边上涨行情阶段选取时间段为wind,2014.07.11~2015.06.12。
定投总收益率数据来源:wind,定投频率为每月10日(遇周末节假日推延至下一个交易日),即自2014.08.11起每月投资固定金额的沪深300指数,分11次投入,于2015.06.10截止定投,测算得到累计收益率为66.52%。
一次性投资总收益率数据来源:wind,即自2014.07.11起一次性投资沪深300指数,于2015.06.12截止投资,测算得到累计收益率为148.97%。
此为基于市场历史表现模拟的回测数据,不代表实际投资情况,亦不代表未来收益情况,基金有风险,投资需谨慎。
场景二:单边下跌
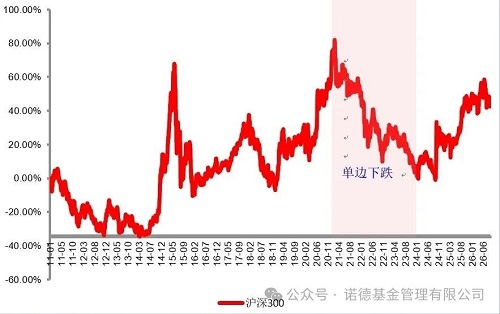
请输入正文沪深300从最高点5930.91点一路跌至3179.63点(数据来源:wind,最高点为2021.02.18当天盘中最高价,3179.63点为2024.02.02收盘价),市场持续走弱。一次性投资和定投均亏损,但定投的亏损幅度相对更小——因为在下跌的过程中持续买入,能不断拉低平均成本,在一定程度上缓冲下跌带来的亏损,一旦市场回暖修复,更容易回本获利。
定投总收益率-24.44%
一次性投资总收益率-45.25%
单边下跌行情阶段选取时间段为wind,2021.02.18~2024.02.02。
定投总收益率数据来源:wind,定投频率为每月10日(遇周末节假日推延至下一个交易日),即自2021.03.10起每月投资固定金额的沪深300指数,分35次投入,于2024.01.10截止定投,测算得到累计收益率为-24.44%。
一次性投资总收益率数据来源:wind,即自2021.02.18起一次性投资沪深300指数,于2024.02.02截止投资,测算得到累计收益率为-45.25%。
此为基于市场历史表现模拟的回测数据,不代表实际投资情况,亦不代表未来收益情况,基金有风险,投资需谨慎。
场景三:先涨后跌(哭泣曲线/倒微笑曲线)
行情先快速上涨、后一路回落,指数几乎回到原点,一次性投资几乎没有亏损,定投却因为上涨阶段不断高价加仓而亏损23.71%。这是定投少数不占优的场景。
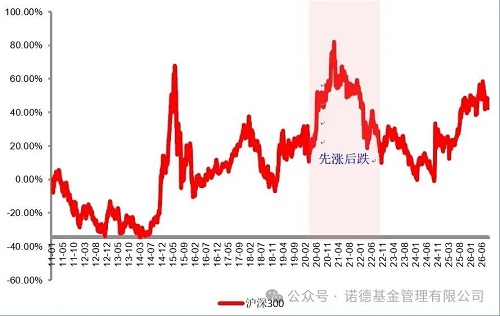
定投总收益率-23.71%
一次性投资总收益率-3.96%
先涨后跌行情阶段选取时间段为wind,2020.03.23~2022.10.31。
定投总收益率数据来源:wind,定投频率为每月10日(遇周末节假日推延至下一个交易日),即自2020.04.10起每月投资固定金额的沪深300指数,分31次投入,于2022.10.10截止定投,测算得到累计收益率为-23.71%。
一次性投资总收益率数据来源:wind,即自2020.03.23起一次性投资沪深300指数,于2022.10.31截止投资,测算得到累计收益率为-3.96%。
此为基于市场历史表现模拟的回测数据,不代表实际投资情况,亦不代表未来收益情况,基金有风险,投资需谨慎。
场景四:先跌后涨(微笑曲线)
指数先深度回调再修复,其中一次性投资收益率-17.44%,定投收益率25.97%,超额较多。可以说,微笑曲线是定投的较佳“战场”,核心逻辑正如开头所说:市场前期持续下探时,定投能分批不断吸纳低价筹码,持续摊薄整体持仓成本;等到行情回暖向上修复,不用指数涨回最初入场点位,积累的大量低位份额就可能率先带来正收益。
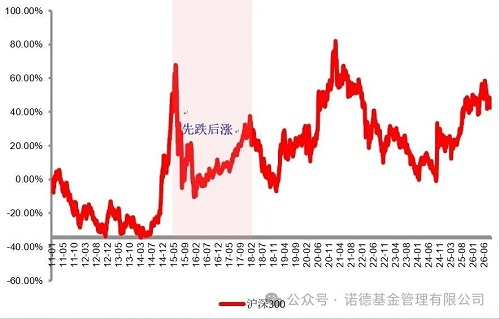
定投总收益率25.97%
一次性投资总收益率-17.44%
数据来源:wind,2015.06.12~2018.01.26,此为基于市场历史表现模拟的回测数据,不代表实际投资情况,基金有风险,投资需谨慎。
先涨后跌行情阶段选取时间段为wind,2015.06.12~2018.01.26。
定投总收益率数据来源:wind,定投频率为每月10日(遇周末节假日推延至下一个交易日),即自2015.07.10起每月投资固定金额的沪深300指数,分31次投入,于2018.01.10截止定投,测算得到累计收益率为25.97%。
一次性投资总收益率数据来源:wind,即自2015.06.12起一次性投资沪深300指数,于2018.01.26截止投资,测算得到累计收益率为-17.44%。
此为基于市场历史表现模拟的回测数据,不代表实际投资情况,亦不代表未来收益情况,基金有风险,投资需谨慎。
四组数据放在一起,结论较为清楚:在四种环境里,定投在三种情况下或能实现正收益或有效控制亏损,只在“哭泣曲线”一种情形下其整体表现逊于一次性投资。
震荡市之所以充满变数,正因其方向不明、反复拉锯,而恰恰是这种不确定性,构成了定投发挥摊薄成本、平滑波动优势的最佳土壤。市场涨跌本就难以预判,与其押注方向,不如借助定投的纪律性始终“保持在场”——这种方式不仅能平滑不同阶段的持仓成本,更可能大幅降低追涨杀跌带来的心理内耗,实实在在优化长期投资体验。
03
震荡市定投,应该如何投?
既然震荡市适合定投的逻辑成立,那我们又该怎么投呢?
这里,小编想先给投资者三条实操建议:一是给定投留足周期,建议至少坚持一年以上,并用长期资金参与;二是不妨把扣款日设为发薪日后自动执行,力争减少人为干预;三是提前设定目标收益率(如15%-20%)并严格执行止盈,让“落袋为安”也成为纪律的一部分,而不是情绪的产物。
当然,还有一个更关键的问题:那就是投什么。定投的收益逻辑,本质上还是靠市场波动在低位积攒足够多的便宜份额,再靠标的的成长弹性,力争在后续行情修复时实现净值的快速向上修复。根据wind数据测算,若从诺德周期策略混合(代码:570008)成立之初便开始坚持月定投,截至当前累计收益率可达343.63%【1】。
从产品本身来看,它恰好也适配震荡市定投的需求:
1、它长期业绩较为优异且具备较高弹性。截至2026年中报,该基金成立以来累计收益率达1285.13%,同期业绩比较基准80.56%,超额收益1204.57%,年化波动率为27.03%,高于同类平均水平【2】,足够的波动空间,有望能让定投在震荡波动过程中更充分地摊薄成本。
看到这里,细心的投资者可能会问:既然直接买入并长期持有,收益远超定投,那直接买不是更划算吗?从账面上看确实如此,但关键在于,收益再高,也要“拿得住”才算数,在实际投资中,很多投资者并非买不到长期好基金,而是很难在波动中坚持持有,往往在情绪驱动下提前卖出。而定投,恰恰是用纪律对抗人性的弱点,通过分批买入、低位攒筹码的方式,帮投资者熬过那些“拿不住”的时刻,平滑持有过程中的波动体感,大幅优化投资体验,尽量把长期收益留在手中。
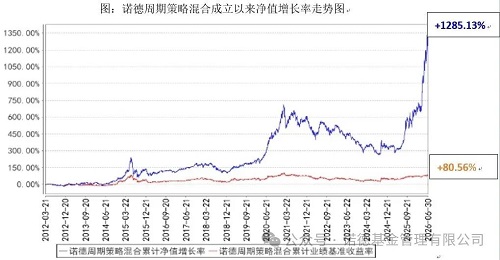
数据来源:诺德周期策略混合业绩数据来源于诺德周期策略混合2026年2季度报告,时间截至2026.06.30。诺德周期策略混合成立于2012.3.21。自成立以来至2026年6月30日的业绩及业绩比较基准数据来源于基金定期报告。业绩比较基准为:沪深300指数×80%+同业存款利率×20%。2025年-2021年的净值增长率和同期业绩比较基准收益率分别为:74.07%/14.19%、-6.52%/12.05%、-22.03%/-9.02%、-15.73%/-17.39% 、3.71%/-3.86% 。数据来源于基金2025-2021年年度报告。该产品历任基金经理信息:胡志伟2012.3.21-2014.3.31;陈国光2012.4.24-2015.6.19;罗世锋2015.6.20-至今;陈国光2025.7.18-至今。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。市场有风险,投资需谨慎。
2、它始终聚焦高成长景气赛道,秉持成长投资理念,在重视成长空间的同时,也兼顾业绩确定性和安全边际。以2026年二季度为例,基金减持了短期业绩有压力的PCB、储能、国产算力等板块,增加了海外算力链及其上游材料、半导体设备、光芯片等成长前景相对更确定的行业持仓,同时持续关注具备硬核创新能力、处于行业上升周期的方向,比如人工智能算力提升与应用、半导体国产化、新能源等处于行业上升周期、具备硬核创新能力的领域【3】。
对普通投资者而言,在震荡市中选对适配的标的,再搭配一套不被情绪带偏的定投纪律,反而更容易守住属于自己的长期收益。
总结:投资的最高境界,可能并不是把每个波段都做对,因为那更接近神话。而定投真正能帮我们做到的,或是力争用纪律对抗情绪,用时间消化波动。震荡市虽会放大焦虑,但也恰恰会奖励那些有耐心的人。市场每一次看似磨人的反复,其实都在为下一轮行情积蓄力量。而定投的意义,不在于让你跑得最快,而是在于让你在绝大多数人坚持不住、黯然离场的时候,依然“保持在场”。
【1】诺德周期策略混合定投数据来源:wind,2012.03.21~2026.09.09,定投频率为每月10日(遇周末节假日推延至下一个交易日),即自2012.04.10起每月投资固定金额的诺德周期策略混合基金,分173次投入,该基金的申购费率为1.50%,当基金发生分红时,会进行红利再投,于2026.08.10截止定投,测算得到累计收益率为343.63%。此为基于市场历史表现模拟的回测数据,不代表实际投资情况,亦不代表未来收益情况,基金有风险,投资需谨慎。
【2】诺德周期策略混合年化波动率数据来源:wind,2012.03.21~2026.06.30,同类基金为偏股混合型基金,分类方式为wind二级投资类型。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【3】持仓信息来源于诺德周期策略混合2026年2季度报告,时间截至2026.06.30,仅为过往特定时点的客观列示,不作为个股、行业推荐或投资建议,亦不预示相关基金现在及未来的操作配置。基金有风险,投资需谨慎。本文对提及的板块/行业不做任何推荐,不代表任何投资建议或推介,亦不代表基金持仓信息、未来投资板块和交易方向。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。