出海破1200亿美元!怎么看创新药的“新叙事”
9月中旬,工信部等十部门联合印发《医药工业发展“十五五”规划》,为产业未来五年划定了清晰坐标;几乎同期,一组千亿美元级的出海数据也引起了市场关注。
政策顶层设计与出海订单兑现形成共振,创新药也几乎成为近期市场讨论度较高的方向之一,那么,投资者该如何把握其中的机会并识别风险?今天,小编将从政策、出海、产业兑现三个维度,来同大伙一起梳理。
政策定调:创新药站上顶层设计“C位”
作为面向“十五五”时期医药工业发展的纲领性文件,《医药工业发展“十五五”规划》将创新药的产业定位提到了新的高度。规划明确,到2030年生物医药研发应用稳居世界前列,生物医药产业加速成为国家新兴支柱产业,并设置了多项可量化的预期性指标:规模以上医药工业企业营业收入超过3.5万亿元;创新药产业规模年均增速达到20%以上;全球年销售额超10亿美元的品种数量达到5个以上;医药工业上市企业平均研发投入强度年均达到10%以上;首创新药(FIC)占全球比例达到25%以上;创新医疗器械上市数量达到200个以上。【1】
其中,“全球年销售额超10亿美元”是业内常说的“重磅炸弹”药物门槛。过去这类大单品几乎被跨国药企垄断,规划明确提出要培育出5个以上,背后的产业导向可见一斑。回看“十四五”时期,我国规模以上医药工业增加值年均增长4.1%,已有230款创新药、292款创新医疗器械获批上市,在研新药数量位居全球第二,完成了产业跃升的基础铺垫。【2】
本次规划的不同之处在于,政策支持正从过去碎片化的补贴、单点式的鼓励,逐步走向系统性的顶层设计——规划聚焦创新驱动、韧性安全、数智转型等八大方向,部署25项重点任务。在前沿领域,明确布局ADC(抗体偶联药物)、核酸药物、CGT(细胞与基因治疗)等前沿赛道,并提出推动人工智能深度融入研发、生产、质控全流程,为AI制药等新方向留出空间。叠加2026年政府工作报告已明确提出“加快打造生物医药新兴支柱产业”,创新药的产业定位或正从过去的“跟仿为主”转向“创新引领”,而政策托底的确定性也有所增强。
出海兑现:BD交易撑起“第二增长曲线”
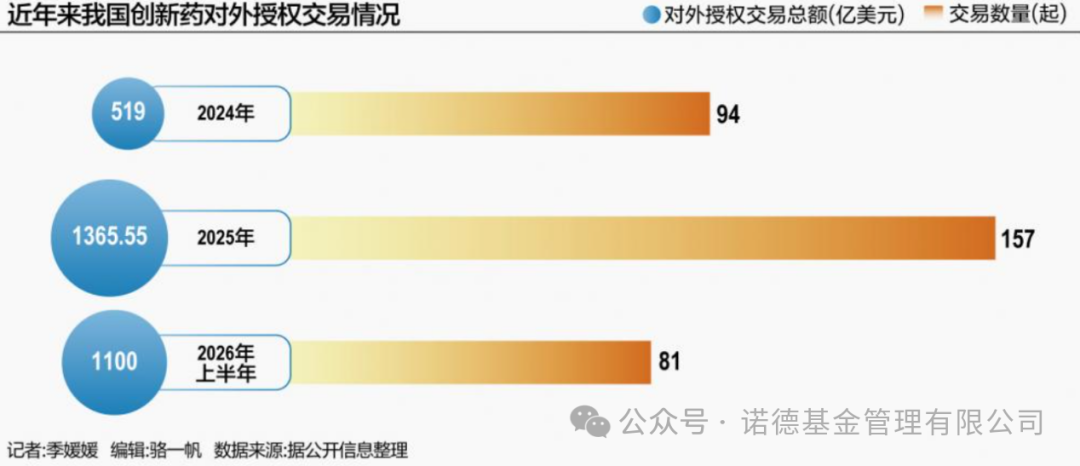
顶层设计回答的是未来五年“往哪走”,而在全球市场上,中国创新药的价值其实已经在被真金白银地定价——最直接的体现,就是BD出海交易的持续升温。国家药监局9月14日披露的数据显示,今年以来我国创新药对外授权交易总额已突破1200亿美元,同比增长36%,其中首付款规模超百亿美元,并呈现单笔平均交易额稳步增长、首付款金额与占比双提升、大额交易频频落地的特点。【3】
时间往前推,上半年的出海数据也已创下历史新高。据国家药监局统计,2026年1—6月我国创新药对外授权共达成81笔合作,交易总额约1100亿美元,已达2025年全年总额的80%,交易覆盖肿瘤、代谢、免疫、神经等10个治疗领域,受让企业来自20个国家和地区。【4】
参考资料:21世纪经济报道,《上半年BD交易突破1100亿美元 创新药能否迎估值重构?》,2026.07.15。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
相比金额数字本身,更值得关注的或是交易结构正在发生的深层变化。
变化一:从“折价授权”走向“全球定价”
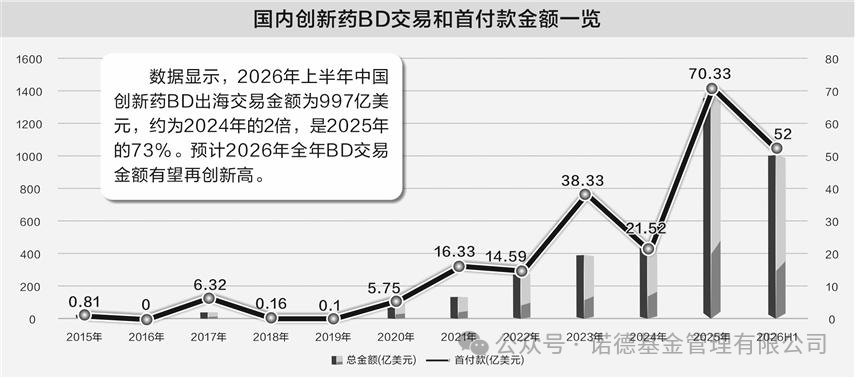
早期中国创新药资产出海,往往以较低价格“折价”授权。随着国产管线在ADC、双抗、GLP-1等领域逐步具备世界级竞争力,中国资产的全球定价持续提升,正从折价走向平价,部分前沿赛道已出现溢价。【5】据券商统计,2026年BD交易的平均首付款和平均交易金额分别约为0.6亿和10.6亿美元,同比分别增长38%和22%。【6】定价提升的背后,或是全球医药市场对中国研发能力认可度的变化。
参考资料:证券时报e公司,《创新药半年出海收入近千亿美元!三大变化重塑产业链价值》,2026.07.08。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
变化二:从“一次性License”走向Co-Co“合伙人”
传统License-out(单纯授权)模式下,中国药企转让权益、收取首付款和里程碑款,但对后续开发与商业化参与有限,收益存在天花板。今年以来,Co-Co模式(共同开发、共同商业化)正从偶发案例走向行业共识。以某笔总额105亿美元的合作为例,12个合作项目中有4个嵌入Co-Co安排,双方在全球共同开发、共担成本,并在美国、欧洲共同商业化、共享利润。【6】这种模式下,中国药企从早期管线的“一次性转让方”,转向参与产品全生命周期收益分配的合作伙伴,也意味着在全球价值链中的话语权逐步提升。
变化三:首付款改善现金流
从“烧钱研发”走向“自我造血”
创新药研发投入大、回报周期长,现金流长期是市场关注的核心问题之一。随着BD首付款规模水涨船高,头部药企的现金流状况正在改善,BD收入逐渐成为创新药企的“第二增长曲线”。【6】有业内人士指出,2027年至2028年前后,部分中国创新药重磅产品有望在美国等海外市场开始形成收入,届时,更持续、更大额的现金流可能成为推动中国创新药资产重估的重要引擎。【7】
价值重估进行时,投资线索怎么理?
政策把产业的长期空间打开,出海则让市场看到资产变现的真实路径,两条线索交汇之下,板块的定价逻辑可能也在悄然发生变化。对普通投资者而言,比起追逐单笔大单的热闹,更实际的问题或许是:当前板块处在什么阶段,又有哪些方向值得持续跟踪?
有研报观点认为,2026年以来中国创新药国内市场快速放量,头部企业创新药收入增长较快;出海创新药开始进入三期临床/注册研究兑现阶段;叠加近期多个国际学术会议召开,众多管线进入密集的数据催化期,中国创新药或正进入全球价值兑现阶段。与之对应,板块定价逻辑也在从单纯的主题或BD预期,逐步转向“估值+盈利+事件”共同驱动,市场更加关注企业的现金流质量、管线兑现概率等基本面因素。估值方面,经历前期调整后,板块估值已处于相对较低位置,但板块后续能否持续走强,仍取决于临床数据、商业化进展与海外政策环境等变量。【8】
综合各大券商观点来看,创新药产业链的投资机会大致可沿三条线索跟踪:
一是具备全球竞争力的创新药龙头
这类企业产品矩阵相对丰富,国内商业化放量与海外授权双轮驱动,现金流相对稳健,在行业分化中或更具韧性。
二是 ADC、双抗、CGT 等前沿赛道的优质管线企业
这类资产是当前跨国药企补充管线的重点方向,BD交易有望持续成为估值催化因素。不过前沿赛道管线密集、同台竞争者众多,单笔交易的落地节奏与后续临床数据仍存在不确定性,甄别企业的平台实力和管线差异化,可能比追逐概念更为重要。
三是CXO(研发生产外包)产业链
全球研发外包需求与产能转移仍在延续,叠加ADC、多肽、核酸药物等新兴技术路线放量,特色CDMO(合同定制研发生产组织)需求持续提升。从近期行业中报情况看,部分龙头企业订单已出现企稳回暖的迹象,具备平台能力和高附加值技术布局的企业有望率先受益。【9】
总结:从顶层设计的政策护航,到千亿美元级的出海兑现,创新药产业正在经历从“中国新”到“全球金”的价值跨越,这一过程大概率不会一蹴而就。对投资者而言,或可立足产业长期趋势,理性看待板块短期波动,同时也需关注临床研发失败、海外监管政策变化、交易落地不及预期等风险。
【1】新华社,《医药工业发展“十五五”规划》发布,2026.09.18。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【2】工业和信息化部官网,《医药工业发展“十五五”规划》解读,2026.09.18。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【3】新华网,《我国创新药出海再提速 今年对外授权突破1200亿美元》,2026.09.14。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【4】21世纪经济报道,《上半年BD交易突破1100亿美元 创新药能否迎估值重构?》,2026.07.15。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【5】上海证券报·中国证券网,《9月15日每日研选丨临床数据持续催化 创新药出海维持高景气》,2026.09.15。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【6】证券时报e公司,《创新药半年出海收入近千亿美元!三大变化重塑产业链价值》,2026.07.08。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【7】上海证券报,《从“抢BD”到重现金流 创新药产业投资逻辑生变》,2026.08.13。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【8】中信证券研究,《创新药|创新药出海渐入佳境,板块进入盈利拐点:2026年中报点评》,2026.09.10。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【9】国信证券,《医药生物行业2026年9月投资策略:中报景气度提升,继续推荐创新药及产业链》,2026.09.16。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
以上数据引用第三方数据及观点,不代表本机构立场,仅作信息参考,不构成任何投资建议,与本机构产品无关。市场有风险,投资需谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。