加息靴子落地 对人民币、A股、黄金有哪些影响?
北京时间9月17日凌晨,美联储宣布加息25个基点至3.75%-4.00%,这是其时隔三年多来的首次加息。消息一出,火速全网刷屏——美联储作为影响全球流动性的“水龙头”,每一次利率调整都可能牵动全球资产的表现。【1】
今天我们就来聊一聊大伙比较关心的问题:美联储为何此时重启加息?大洋彼岸的动作,会影响我们的钱袋子吗?
时隔三年,美联储为何重启加息?
从美联储会议声明来看,本次加息的理由可以概括为以下两部分:【2】
一方面,应对通胀压力。当前的通胀水平相对于委员会2%的目标仍处于高位,叠加地缘冲突扰动能源价格,油价持续走高进一步向多领域扩散,或推升通胀反弹风险,抗通胀依旧是美联储当前的首要政策目标。
另一方面,经济的韧性给加息提供了条件。数据显示,美国近期非农就业数据强于预期,失业率维持低位,居民消费、企业支出均具备较强韧性,这为政策调整提供了空间。
美联储加息通常会带来全球流动性的收紧,实际影响程度则取决于加息的节奏和持续性。在此背景下,一个更关键的问题是:这是不是新一轮加息周期的起点?
多家券商表示,本次加息更偏向预防性加息,属于阶段性微调,而非持续性紧缩周期的开端。首先,本次加息的实质是“撤回部分宽松”,通过单次预防性加息巩固抗通胀成果,并不是对经济过热的压制;其次当前美国通胀只是出现阶段性反弹,并未形成工资—物价螺旋,基本面也不支持持续多轮加息。【3】
普通人的钱袋子会受到哪些影响?
美联储加息的全球溢出效应毋庸置疑,但对于国内普通居民而言,无需过度恐慌。整体来看,本次加息对我们的影响或呈现生活端影响有限,投资端短期扰动、长期趋势不改的特征。接下来我们就从人民币、A股和黄金三个领域来展开聊聊吧。
生活层面:直接影响相对有限 人民币汇率保持稳健韧性
很多伙伴担心,美联储加息会引发美元走强、人民币贬值,进而导致进口商品涨价、生活成本上升,但从实际情况看,大家或许可以把心放回肚子里——人民币不太会出现单边大幅贬值的情况。对于有留学、海淘、出境游需求的家庭而言,本次加息带来的汇率冲击预计相对有限,进口商品价格也大概率不会因单一加息事件出现明显跳涨。
因为有多重“非利率”支撑因素在共同削弱加息冲击:
➡贸易顺差“压舱石”:我国货物贸易顺差持续扩大,为人民币汇率提供支撑。
➡地缘安全溢价:美元信用受损的背景下,人民币资产吸引力有所提升,吸引全球资本流入。
➡央行逆周期调节:中国央行拥有成熟逆周期调节工具,可主动管理汇率波动区间,避免单边预期。
投资层面:短期扰动或不可避免 但长期核心逻辑不变
A股市场
从传导逻辑来看,美联储加息会推高美元资产收益率,引发短期外资阶段性回流美国,叠加市场避险情绪升温,可能会对A股形成短期情绪扰动,同时通过全球产业链、跨境资本流动间接影响部分板块走势。
但拉长来看,美联储加息并不是A股表现的决定性变量。Wind数据显示,1994年至2023年,美联储经历了五轮加息周期,其中1994年-1995年、1999年-2000年和2015年-2018年三轮周期中,上证指数出现调整;2004年-2006年和2022年-2023年两轮周期中,上证指数则录得正收益。可见,加息周期与A股涨跌之间并无稳定对应关系。
五轮美联储加息周期中上证指数表现
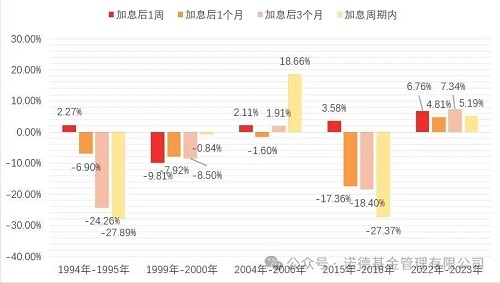
数据来源:Wind,统计区间为1994.2.4-2023.07.26,加息周期起止日期来源于公开资料。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
聚焦到本次加息,由于“靴子落地”前市场预期已较为充分,A股前期也部分定价了这一扰动,加息落地后短期不确定性下降,市场风险偏好或有阶段性修复。但后续加息路径仍可能带来波动。
此外,相比美联储加息,国内经济复苏力度、企业盈利基本面、国内货币政策与产业政策等因素往往对A股市场的长期走势有着更深远的影响。本次美联储单次加息的短期冲击相对有限,更多或是阶段性扰动,A股中长期方向仍主要取决于国内基本面。
黄金
传统认知中,美联储加息、美债收益率上行,会提升无息资产黄金的持有机会成本,对金价形成利空压制,这也是过往黄金行情的核心定价逻辑。但复盘历史数据可以发现,黄金对加息的反应正逐步发生变化,行情韧性持续提升。
回顾2004年以来三轮完整的美联储加息周期,可以看到,加息周期中,金价并未呈现一致规律:
➡2004年-2006年,金价累计上涨52.75%,回调发生在周期末尾;
➡2015年-2018年,金价波动较为明显,周期内累计上涨17.17%;
➡2022年-2023年,金价呈现出“前期下跌、末期反弹”的走势,周期内涨幅2.81%。
2004年以来三轮完整的美联储
加息周期中伦敦黄金现货价格表现
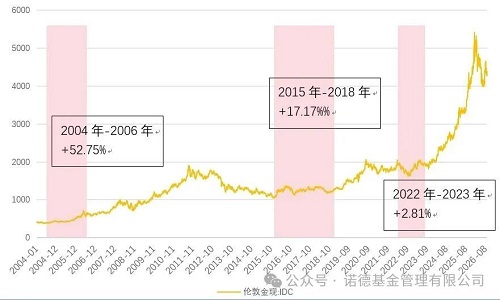
数据来源:Wind,统计区间为2004.01.01-2026.09.21,加息周期起止日期来源于公开资料。指数行情走势不预示其未来表现,也不代表具体基金产品表现。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
这也意味着,美联储加息并不会单独决定金价的长期方向。聚焦到本次加息中,我们或可从短期与长期两个角度来分别讨论:
短期来看,此前加息预期持续居高,市场已经在一定程度上提前计价利空,加息真正落地之后,国际金价短线一度下探后反弹,行情更多取决于长端美债实际利率的变化,如果长端美债收益率趋于稳定,金价有望在“利空出尽”后迎来阶段性修复。
长期来看,全球央行持续增持黄金成为常态化趋势,或长期支撑金价表现。国际方面,世界黄金协会数据显示,2026年二季度全球央行及其他官方机构合计黄金净买入量达289吨,同比大增62%;国内方面,我国央行连续22个月增持黄金,其中8月的增持量刷新了本轮黄金增持周期单月最高纪录,长期配置需求持续释放。【4】
普通投资者该如何积极应对?
1、多元资产均衡配置,兼顾韧性与弹性
随着海外货币政策波动、资本市场短期不确定性或有所上升,单一资产配置的风险也将显著提升,此时,不妨通过多元均衡配置来对冲外部扰动、平滑组合波动。
从资产类别来看,可以分散配置固收、权益、黄金等不同类别的资产。具体而言,不妨将固收类资产作为底仓,权益类资产负责增强弹性,同时配置一定比例黄金资产来分散海外流动性、地缘等外部风险,避免单一资产重仓。固收类资产,通常具备较强的防御属性,可以当做投资组合中的“压舱石”,力争弱化组合整体波动;而权益类资产,则具备较高的业绩弹性,有望在中长期增厚组合收益;黄金作为避险类资产,在美联储货币政策切换、全球不确定性抬升的环境下,能够和股债资产形成一定互补,分散组合风险。
在权益资产内部,也可均衡布局价值、成长风格资产。价值风格资产,往往具备盈利稳定、业绩韧性较强等特点,在美联储加息等外部流动性收紧阶段,价值风格可能相对占优,适当配置相关产品,如红利基金、宽基指数基金,或有助于优化组合波动;成长类资产受全球市场影响较为明显,短期波动可能相对较大,但依托国内产业升级、政策扶持逻辑,长期发展潜力仍值得关注,大家不妨可以考虑通过科技主题基金、科技指数基金进行合理布局。
2、定投分批布局,淡化短期波动
美联储单次加息属于阶段性外部事件,对各类资产的冲击往往也是短期的,随着时间推移,短期情绪扰动会逐步消化,市场终将回归基本面定价。对于普通投资者而言,与其频繁择时,不如通过定投这一分批入场的方式,平滑短期波动风险,摊薄整体持仓成本,在市场阶段调整时积累优质资产的便宜筹码。
总结:资本市场上,亘古不变的唯有变化本身,我们无法预判下一个“靴子”何时落地,但可以通过分散资产类别和买入时间,持续优化投资组合,增强组合在不同市场环境中的韧性。
【1】券商中国,《香港金管局:加息25个基点》,2026.09.17,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【2】华尔街见闻,《美联储再次发布“最简声明”,全文对比美联储9月会议声明》,2026.09.17,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【3】东方金诚,《鹰派加息落地,后续加息概率上升——美联储9月货币政策会议点评与展望》,2026.09.17,以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
【4】国新证券,《近期黄金市场:加息“靴子”落地前金价承压,多空因素交织静待方向》,2026.09.15。以上信息仅供参考,不代表任何投资建议,基金有风险,投资需谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。