苹果也“折”了 1 亿部拐点背后的产业链新周期
9月的消费电子舞台,主角无疑是折叠屏。9月7日,华为新一代三折叠Mate XT2率先登场;9月10日凌晨,苹果首款折叠屏iPhone Duo 面世。从2019年首款商用折叠屏亮相至今,这一品类在七年后等来了苹果。
头部厂商为何在此时集体押注折叠形态?市场空间究竟有多大?产业链上的增量价值又由哪些环节分享?今天,小编想从行业拐点、价值分布、投资机遇三个维度,来和大家一起聊聊折叠屏背后的产业新周期。
01
拐点已至,折叠屏已逐渐告别“小众尝鲜”?
回顾折叠屏走过的路,2019年第一代商用折叠屏亮相时,更多被视为展示厂商技术实力的概念产品,折痕明显、机身厚重,屏幕寿命与可靠性都有待验证。此后几年,产品形态从单一的左右内折,陆续延伸出外折、上下翻盖小折叠,再到三折叠和今年集中涌现的阔折叠,几乎每年都有迭代;而价格带也从最初的近两万元,逐步下探至部分机型万元以内,用户群体随之不断扩大。
9 月7日,华为推出新一代三折叠 Mate XT2,19999元起售;9月10日,苹果首款折叠屏iPhone Duo登场,国行15999元起,顶配版26999元【1】。据悉,苹果已将折叠屏iPhone今年的生产准备目标上调至约1000万部,高于此前市场普遍预期的700万至800万部,上调幅度接近30%,这也从侧面反映出头部厂商对这一品类的重视程度。【2】
苹果入局的象征意义不容忽视。作为全球高端手机的风向标,苹果在折叠屏门外观察多年,其入场本身,相当于为这条技术路线的成熟度投下一张信任票,行业也有望从过去安卓阵营的独自探索,转入多阵营共同发力的阶段。
出货量方面,不同机构的预测口径存在差异,但增长方向较为一致。IDC此前预测,全球折叠屏手机市场2026年有望迎来30%左右的增长;Counterpoint预计2026年全年折叠屏手机出货量同比增长约 24%,达到2750万部,全球累计出货量有望突破1亿部大关。【3】【4】
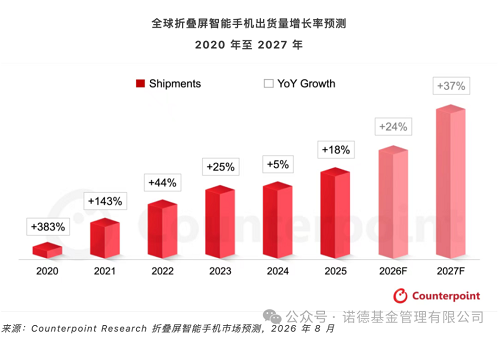
参考资料:Counterpoint Research 折叠屏智能手机市场预测,2026.08。本数据引用第三方数据及观点,不代表本机构立场,仅作信息参考,不构成任何投资建议,与本机构产品无关。市场有风险,投资需谨慎。
渗透率方面,当前折叠屏在全球智能手机市场的占比仍在2%上下,整体处于从1到N的早期渗透阶段。按照消费电子产品的一般规律,从极客尝鲜走向大众普及,通常需要产品体验成熟、成本持续下探和供给足够丰富三个条件。
从中国市场看,头部品牌的竞争格局已相对清晰。IDC此前公布的2026 年一季度数据显示,华为以60% 的份额位居第一,荣耀以21%的份额跃居第二、同比份额实现翻倍,其余品牌份额均在个位数,前五品牌合计占据绝大部分市场。【3】
从产品结构看,折叠屏内部的分化也在发生。今年上半年,翻盖式小折叠需求偏弱,增长主要由书本式大折叠和阔折叠拉动,4:3比例的阔折叠有望成为大折叠的主流形态【5】。大折叠融合了更多商务办公属性,更契合“展开是平板、合上是手机”的产品定位,这一结构变化也为后续的技术迭代与价值迁移定下了方向。
02
一部折叠屏,价值是如何分布的?
价值迁移的方向,就藏在折叠屏多出来的那些部件里。相比直板手机,折叠屏在结构上的变化催生了一批全新部件,整条链条的价值分配也随之改变。
从上游看,折叠屏的成本增量高度集中。此前有券商研报援引 GIZMOCHINA 的拆机测试,以三星Galaxy Fol与直板机型Galaxy S9 +相比,显示/触控模组成本由79美元增至218.8美元,增幅约177%;含铰链在内的机械/机电部件由 29.8 美元增至 87.5 美元,增幅约 194%;内存成本增幅约38.6%。从BOM占比看,显示模组与机电部件合计约占整机物料成本的48%,是折叠形态最主要的成本构成。【6】
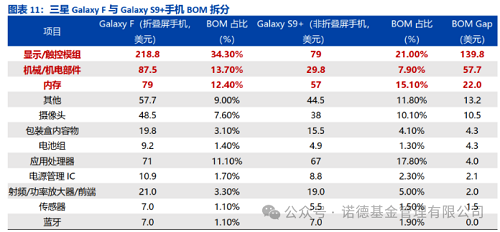
参考来源:爱建证券,《电子专题报告:iPhone折叠屏有望带来产业发展拐点》,2025.12.15。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
折叠OLED面板是整机价值量最高的单一部件,需要在数十万次弯折中保持显示稳定,对柔性材料、封装工艺和支撑结构的要求远高于普通柔性屏。具体而言,折叠屏并非是简单的一块柔性屏,而是由表面保护层、柔性盖板、OLED发光层、胶粘层、支撑板等十数层材料堆叠而成,弯折时各层受力需要保持在合理位置,一旦某层被过度拉伸,长期使用后便可能出现微裂纹或折痕加深,这也是行业长期攻关的折痕难题,对层叠设计与封装工艺都提出了极高要求。Counterpoint预计,2026年折叠屏手机面板出货约2750万片,对应面板营收约44亿美元,分别同比增长约24%、48%,呈现量价齐升特征。【7】
承担最外层保护的UTG超薄柔性玻璃盖板,替代了传统刚性盖板,需要在极薄厚度下兼顾可弯折、耐磨与高透光,单机价值明显高于传统盖板;与之配套的还有CPI膜、OCA光学胶等柔性材料。目前行业领先的UTG产品厚度已做到30微米左右,动态弯折寿命可达数十万次,弯折半径小至1毫米上下,从原片成型、超薄化减薄到高精度深加工,每一步都有不低的工艺门槛。
铰链负责支撑开合、决定折痕深浅与屏幕寿命,是直板机上完全不存在的新增机械系统。通常单套铰链由数十甚至上百个微小功能件组成,涉及MIM金属注射成型、液态金属、精密加工等多种工艺,关键尺寸公差控制极为严格。此外,PI膜、FPC柔性电路板、钛合金中框、大容量电池、柔性石墨散热等配套环节也同步升级,共同构成折叠屏完整的上游供给体系。
来到中游,手机品牌商通过形态创新争夺高端价位、拉动存量换机;代工企业承担精密组装。折叠屏零部件数量更多、组装工序更复杂,对良率和工艺一致性的要求高于直板机,组装环节的单机附加值也相应更高。
下游方面,除运营商、电商等传统销售渠道外,折叠屏的高客单价和专属配件,还带动了维修、焕新与二手机回收等服务需求。由于屏幕等核心部件维修价格较高,保值换新、专属维修有望成为渠道新的利润来源,而保护膜、保护壳等配件市场也随之扩容,服务链条相比直板机明显拉长。
03
一亿部拐点之后,机会又将沿着哪些线索展开?
沿着这条拉长的链条从头走到尾,新增价值落在哪些环节或许已经有了一定的轮廓。综合机构观点,这轮周期的机会大致可以归纳为增量弹性、结构升级、能力外溢三条主线。
第一条主线,或是铰链、UTG 等新增部件“从0到1”的数量弹性。这些环节在直板机上并不存在,但折叠屏每多卖一台,就对应一份全新的需求,行业增长不依赖存量替换,而是纯粹的增量市场。某证券消费电子深度报告指出,UTG 与铰链是折叠屏区别于直板手机的核心增量部件,技术壁垒较高、价值较为集中,苹果入局有望提升折叠屏品类的市场接受度,并带动相关供应链需求增长【8】。对这类环节而言,出货放量与单机价值提升往往同时发生,业绩弹性相对突出,也是历次折叠屏行情中市场关注度较高的方向。
第二条主线,或是高端化带来的产品结构改善。折叠屏面板的平均售价显著高于普通柔性屏,高端项目集中放量,有助于承接厂商优化产品结构、改善盈利水平。相比单纯追求出货规模,能够进入头部客户高端项目供应体系的厂商,更有可能在这一轮升级中获得相对稳定的订单。当然这一逻辑不只适用于面板,也包括精密结构件、散热、电池等同步升级的配套环节,折叠屏的放量对它们意味着单机价值的整体抬升。
第三条主线,或是折叠屏积累的精密制造能力向更多终端外溢。折叠屏对材料、铰链、超薄加工的工艺要求,与三折叠、卷轴屏、折叠平板与笔记本、车载显示乃至AR设备存在相通之处,折叠屏在某种意义上是这些新形态的“工艺练兵场”。一旦相关能力得到验证,企业的成长空间可能就不再局限于单一品类,这也是部分机构愿意给予产业链长期关注的重要原因之一。
从兑现节奏看,消费电子产业链通常遵循“备货先行、量产跟随”的规律,上游核心部件往往先反映订单变化,品牌、组装与下游服务随终端放量逐步兑现,不同环节的业绩确认时点存在先后,顺着这条时间轴观察,折叠屏新周期的景气脉络可能也会被看得更加清晰。
总结:折叠屏这轮升温,本质上还是智能手机存量时代一次确定性较强的形态创新。头部厂商集体入局、1 亿部累计拐点临近,产业新周期或正徐徐展开。沿着产业链的增量价值与升级脉络耐心跟踪,或许更能把握这一轮形态创新带来的长期机遇。
【1】36 氪,《苹果新 CEO 上任第一枪:15999 元起的折叠屏,要把高端市场吃干抹净》,2026.09.10。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【2】界面新闻,《苹果要求供应商提产:首款折叠屏iPhone备货增至1000万台》,2026.07.03。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【3】证券时报,《IDC:2026 年一季度华为、荣耀位居中国折叠屏市场前二位》,2026.06.04。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【4】Counterpoint Research,《全球折叠屏手机累计出货量将于 2026 年底突破 1 亿部里程碑》,2026.09.08。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【5】新浪科技,《Counterpoint:2026 上半年全球折叠屏面板出货量同比下降 13%,大折叠同比增长 35%》,2026.09.13。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【6】爱建证券,《电子专题报告:iPhone折叠屏有望带来产业发展拐点》,2025.12.15。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【7】证券之星,《数据显微镜 | 一亿台的折叠屏,正在把手机市场“掰”成两半》,2026.09.08。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【8】财信证券,《消费电子行业深度报告:苹果入局催化折叠屏市场,关注核心增量环节机遇》,2026.06.04。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
以上数据引用第三方数据及观点,不代表本机构立场,仅作信息参考,不构成任何投资建议,与本机构产品无关。市场有风险,投资需谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。