FOF成立门槛从2亿降到5000万,释放了什么信号
10月9日,证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》公开征求意见。这是该办法自2014年实施以来,时隔12年最系统的一次修订。在众多条款中,FOF(基金中基金)成立门槛的调整引发行业广泛关注:拟由原来的2亿元、2亿份,降至5000万元、5000万份。【1】
FOF是一种以基金为投资标的、不直接投向股票或债券的产品,通过专业管理人完成全市场选基与大类资产配置。门槛下调看似只是一个数字变化,实则与今年以来FOF发行与规模双双创出历史新高的行业背景相互呼应。这个此前在投资者认知中相对“边缘”的品类,为何在当前时点被政策与市场同时推向台前?门槛降低之后,行业格局又将如何演化?本期,小编想带大家一起来聊一聊。
01
新规拆解
三个变化的深层指向
此次修订中,与FOF相关的条款主要集中在三个方面,其共同指向的是“通过基金做资产配置”这一路径的松绑与扩容。
成立门槛的下调最为直接。新规将FOF成立线由2亿元降至5000万元,这意味着差异化策略型产品的面世门槛较显著降低,部分规模有限、定位细分的FOF不必再为满足成立线而被动扩张。有券商团队在解读中指出,此次修订同时将FOF纳入简易注册程序适用范围,与门槛下调形成配套,旨在降低产品运作成本、丰富供给端【2】。值得注意的是,此次门槛下调并非全面放松:债券基金、货币基金、同业存单基金等固收类产品仍维持2亿元成立线不变,政策倾斜的方向集中在权益类、混合类及FOF等创新型品类。
投资范围的扩展同样值得关注。新规允许FOF投资ETF联接基金,对于跟踪同一指数的标的,联接基金费率相对更低、申赎也相对更为灵活,FOF的配置效率有望提升,可投标的池进一步扩大。有研究指出,随着ETF工具日益丰富,FOF的投资框架正逐步从“优选主动基金”向“以ETF锚定贝塔、以主动基金获取阿尔法”的组合化方案演进,可投ETF联接基金正是这一趋势下的制度配套。【3】
另一项不直接针对FOF、却影响深远的调整,是非FOF基金投资其他基金的比例上限由10%提升至30%。这意味着“固收+”等中低波动产品未来可以更大比例地通过配置股票ETF增厚收益,而无需完全依赖直接持股。“借道基金完成资产配置”由此不再局限于FOF单一品类,适用边界拓宽。
监管之所以在此时加大对FOF的支持力度,或与居民财富管理的转型方向密切相关。随着刚兑退场、利率下行,居民需要的或许不再是单一产品,而是一整套资产配置方案;FOF作为天然的配置型产品,恰好承担了这一功能。降低门槛、扩展投资范围,本质上是在供给端为这一转型提供更多工具。综合来看,此次新规并非孤立的产品放松,而是近年来公募基金高质量发展政策的延续——从推动中长期资金入市、强化分红导向,到降低权益类与FOF成立门槛、支持产品创新,政策始终在为居民通过公募基金开展多元资产配置铺路。
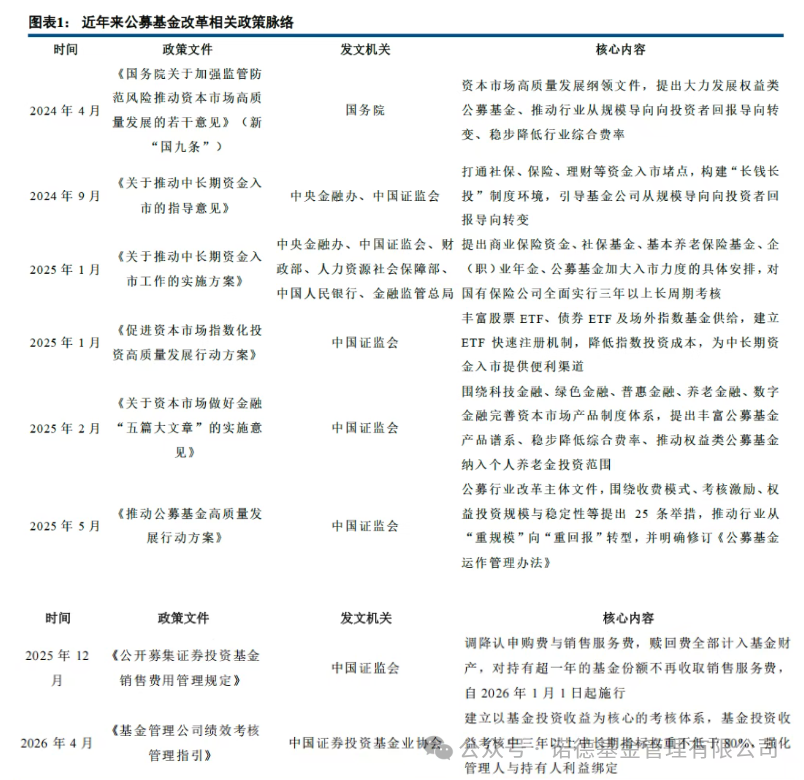
参考资料:中信建投,《逆周期、再平衡与账户经营|《公开募集证券投资基金运作管理办法(征求意见稿)》解读》,2026.10.12。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
02
为什么是现在
FOF配置价值的重估
政策松绑的同时,行业基本面也在发生变化,规模与发行数据已勾勒出一条较为清晰的上升曲线。
据Choice统计,截至10月12日,年内新成立FOF共156只,发行规模约1481亿元,数量与规模均创年度新高【4】。二季度季报数据同样印证了这一趋势:截至二季度末,全市场FOF数量约619只、总规模约3358亿元,较上一季度增加约111亿元,规模与数量双创历史新高;相较2025年底,仅上半年总规模增幅即接近四成,二季度单季新发42只、募集约487亿元。【5】
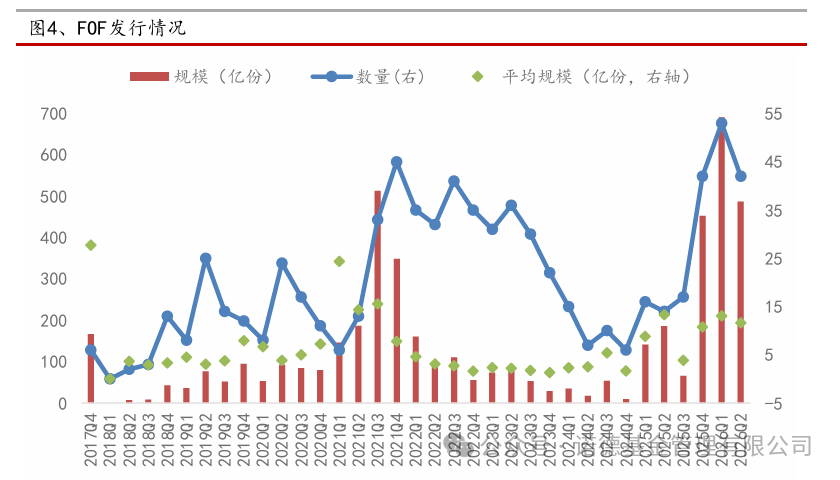
参考资料:上海证券基金评价研究中心,《高权益仓位 FOF 业绩突出,大盘成长风格获加仓——2026 年二季度 FOF 季报分析》,2026.08.14。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
从产品结构看,偏债混合型FOF以约六成的规模占比构成当前市场主流,反映出现阶段FOF的增量资金仍以稳健配置需求为主。从产品供给看,管理人围绕不同风险偏好持续完善策略布局,FOF的风格与策略谱系也正日益多元。
FOF在国内的发展并非一帆风顺。首批公募FOF于2017年获批成立,2021年前后曾经历一轮发行高峰,随后受市场波动影响阶段性回落;2026年这一轮扩容,与此前周期的关键差异在于,增量资金更多来自银行渠道的稳健型配置需求,而非权益行情驱动的短期追捧。在权益类基金发行整体承压的背景下,FOF逆势增长,背后折射的或是居民资产配置逻辑的深层变迁。
刚兑打破之后,银行理财净值化持续推进,无风险利率下行与市场波动加大并存,面对全市场上万只基金,普通投资者“选基难”的痛点日益突出,FOF作为“专业买手”的价值逐步显现。从更深层的市场环境看,当前时点恰好与三重背景叠加。
01
利率中枢持续下行
10年期国债收益率已处于历史相对低位,存款与传统理财的收益吸引力下降,资金需要在多类资产间寻找回报来源,单一资产配置可能难以独立承担保值增值的功能。
02
市场波动加大、板块轮动加快
集中押注某一方向的组合更容易在风格切换中出现大幅回撤,从二季度FOF持仓变化看,机构普遍通过提升权益仓位、加仓大盘成长风格来应对市场结构变化,“以配置做攻防”成为行业共性选择。【6】
03
公募基金数量早已突破万只
产品谱系日益复杂,普通投资者从中筛选适配自身风险偏好的产品,难度较显著上升。
三重因素共同作用下,FOF所代表的“多资产、多策略、专业选基”的框架,与投资者在低利率、高波动环境下的真实需求形成了呼应。
03
配置FOF
究竟解决了什么问题
顺着这一思路往下看,FOF的配置价值也就较为清晰了——它并非追求短期超额收益的工具,而是一套面向普通投资者的资产配置解决方案。
首先,它解决的是“选基难+配置难”的双重痛点。面对全市场数以万计的基金产品,一只基金的优劣需要从基金经理投资框架、风格稳定性、历史回撤控制、持仓结构等多个维度综合评估,还要考虑其与投资者已有资产的相关性,这对专业机构而言已是系统性工程,对个人投资者更非易事。
FOF管理人的日常工作,正是通过定量筛选与定性尽调,从全市场基金中构建组合,并根据宏观环境动态调整股债、内外、攻守资产的比例。这一过程高度依赖长期研究积累与数据系统,也是个人投资者难以独立复制的。与“固收+”偏重股债搭配不同,FOF的投资范围覆盖QDII、商品等低相关性资产,分散化维度更为丰富。
其次,FOF的价值更多体现在平滑波动、改善持有体验上。现实中,个人投资者的投资损失往往并非来自资产本身,而是源于追涨杀跌与频繁择时;FOF通过预设资产配置比例与定期再平衡机制,在一定程度上弱化了情绪化操作的干扰。数据显示,截至9月27日,近一年维度有完整统计周期的多元配置型FOF均获得正回报,平均回报超过4%,同期平均最大回撤约3%,在波动控制上相对稳健。【7】
此外,成立门槛的下调也将拓展FOF的产品谱系。在2亿元成立线约束下,低波体验、养老目标日期、ETF组合等差异化策略难以规模化推出;成立门槛降至5000万元后,此类策略型FOF的面世门槛降低,投资者可选择的产品矩阵有望更加丰富。【8】
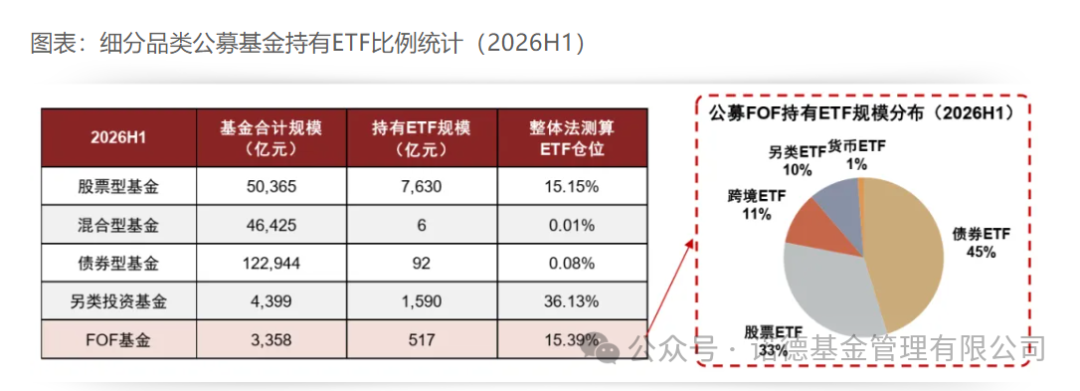
参考资料:中金公司,《联合解读公募基金〈运作办法〉新规要点与影响》,2026.10.12。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
总 结
从2亿到5000万,数字变化的背后,是监管对资产配置类产品的态度转向,也是居民财富管理需求升级的一个缩影。
对普通投资者而言,FOF更像是一个“把选基金、配资产这件难事,交给专业团队来做”的工具。门槛降低只是起点,随着后续产品供给不断丰富、更多投资者真正理解并坚持持有,FOF有望走进更多普通投资者的资产配置工具箱。对于希望借助专业力量完成多元配置、追求长期稳健收益的投资者,不妨将FOF纳入自己的关注范围吧。
【1】中国证券报,《证监会就修订〈公开募集证券投资基金运作管理办法〉征求意见 拓宽公募基金创新空间》,2026.10.10。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【2】中信建投,《逆周期、再平衡与账户经营|《公开募集证券投资基金运作管理办法(征求意见稿)》解读》,2026.10.12。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【3】华宝证券,《ETF-FOF:从工具供给走向组合化解决方案 —— 低利率环境下的 FOF 扩容、指数配置升级与机构价值重构》,2026.05.27。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【4】上海证券报,《多元资产配置打开新空间 今年以来FOF新发规模近1500亿元》,2026.10.13。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【5】上海证券基金评价研究中心,《高权益仓位 FOF 业绩突出,大盘成长风格获加仓——2026 年二季度 FOF 季报分析》,2026.08.14。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【6】上海证券报,《公募 FOF 二季度 "含科量" 大幅提升 持仓策略已转向 "凭配置做攻防"》,2026.07.24。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【7】上海证券报,《策略进入 "优势时段" 多元配置型 FOF 供需两旺》,2026.09.28。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
【8】中金公司,《联合解读公募基金〈运作办法〉新规要点与影响》,2026.10.12。以上信息仅供参考,不代表任何投资建议,基金有风险,投资须谨慎。
风险提示
基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩并不构成对本基金业绩表现的保证。本产品投资于证券市场,投资者在投资本产品前,需充分了解本产品的产品特性,并承担产品投资中出现的各类风险。请投资者于投资前认真阅读相关基金的《基金合同》、《招募说明书》和《基金产品资料概要》,务必根据自己的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。诺德基金对文中观点的准确性和完整性均不作任何保证,信息或所表达的意见并不构成所表述证券、类别的投资建议,诺德基金也不承担投资者因使用本报告而产生的任何责任。敬请投资者注意投资风险。
客服电话
周一至周五8:45-11:30、13:00-17:00 (法定节假日除外)
客服邮箱:service@nuodefund.com
邮政编码:200120
总部地址:上海市浦东新区富城路99号震旦国际大楼18层
扫一扫
诺德微理财
诺德公众号
©版权所有 诺德基金管理有限公司沪ICP备06049470号-1沪公网安备 31011502010245号
本网站所有资讯与说明文字仅供参考,如有与本公司相关公告及基金法律文件不符,以相关公告及基金法律文件为准。市场有风险,投资需谨慎。